
Halo, Sobat Pintar! Selamat datang di babak baru perjalanan bisnis Anda. Saat skala usaha mulai merangkak naik, Anda pasti akan dihadapkan pada satu persimpangan krusial
“Perlu tidak ya, perusahaan saya dikukuhkan sebagai Pengusaha Kena Pajak (PKP)?”
Pertanyaan ini seringkali membuat para pemilik bisnis galau. Di satu sisi, ada gengsi dan peluang besar yang menanti, tapi di sisi lain, ada tanggung jawab administrasi yang lebih berat. Tenang, Sobat Pintar tidak sendirian.
Artikel ini akan membedah secara objektif mengenai keuntungan dan kerugian pengukuhan PKP, agar Anda bisa mengambil keputusan yang paling menguntungkan bagi masa depan perusahaan.
Keuntungan Menjadi PKP
Banyak yang menganggap PKP hanya soal bayar pajak, padahal status ini adalah “kartu sakti” untuk ekspansi bisnis.
1. Kredibilitas dan Image Perusahaan “High Class”
Sobat Pintar, di mata mitra bisnis besar atau BUMN, status PKP adalah bukti bahwa perusahaan Anda legal, terpercaya, dan tertib administrasi. Perusahaan besar cenderung enggan bekerja sama dengan Non-PKP karena mereka tidak bisa mendapatkan Faktur Pajak yang berguna untuk pengurang pajak mereka sendiri.
2. Berhak Mengikuti Tender Pemerintah
Jika Sobat Pintar mengincar proyek-proyek instansi pemerintah atau swasta berskala nasional, status PKP adalah syarat mutlak. Tanpa SPPKP (Surat Pengukuhan Pengusaha Kena Pajak), profil perusahaan Anda biasanya akan langsung gugur di tahap administrasi.
3. Fasilitas Restitusi Pajak
Inilah keuntungan finansial yang paling nyata. Jika Pajak Masukan (PPN yang Anda bayar saat beli bahan baku) lebih besar daripada Pajak Keluaran (PPN yang Anda pungut dari pembeli), Anda bisa meminta kelebihan bayar tersebut dikembalikan tunai oleh negara. Ini sangat membantu cash flow perusahaan.
4. Menghilangkan “Beban Pajak” di Perusahaan
Sebagai PKP, PPN 11% sebenarnya dibebankan kepada konsumen akhir. Anda hanya bertindak sebagai pemungut dan penyetor. Berbeda dengan Non-PKP, di mana PPN yang Anda bayar saat belanja modal seringkali dianggap sebagai biaya/beban karena tidak bisa dikreditkan.
Konsultasi PKP All In Lebih Mudah
Butuh bantuan PKP perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppKerugian dan Tantangan Menjadi PKP
Tidak ada mawar yang tak berduri. Menjadi PKP juga membawa beban tambahan yang harus Sobat Pintar siapkan.
1. Harga Jual Menjadi Lebih Tinggi
Saat menjadi PKP, Anda wajib menambahkan PPN 11% pada setiap nota penjualan. Bagi konsumen akhir (perorangan), ini akan terasa lebih mahal dibandingkan belanja di toko Non-PKP. Anda harus memiliki strategi pemasaran yang kuat agar pelanggan tetap loyal meskipun harga naik karena pajak.
2. Administrasi yang Rumit dan Ketat
Sobat Pintar harus siap dengan rutinitas baru: menerbitkan Faktur Pajak lewat aplikasi e-Faktur dan melaporkan SPT Masa PPN setiap bulan, ada atau tidak ada transaksi. Telat lapor sedikit saja, denda sudah menanti.
3. Risiko Pemeriksaan Pajak Lebih Tinggi
Dengan menjadi PKP, radar Direktorat Jenderal Pajak (DJP) akan lebih sering memantau Anda. Setiap pengajuan restitusi (pengembalian pajak) hampir selalu diikuti dengan proses pemeriksaan untuk memastikan data Anda valid.
4. Sanksi Pajak yang Menghantui
Jika Anda salah dalam menerbitkan faktur atau terlambat setor, sanksi administrasi berupa bunga atau denda bisa cukup menguras kantong jika tidak dikelola dengan teliti.
Konsultasi PKP Jadi Lebih Mudah
Butuh bantuan PKP All In untuk perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppContoh Study Case Perbandingan Profit PKP vs Non-PKP
Mari kita lihat simulasi sederhana agar Sobat Pintar lebih mudah memahami dampaknya pada keuangan.
Skenarionya, PT Pintar Sejahtera (PKP) dan UD Maju (Non-PKP) sama-sama membeli bahan baku senilai Rp100.000.000 (belum PPN) dan menjualnya kembali dengan harga Rp150.000.000.
| Keterangan | PT Pintar Sejahtera (PKP) | UD Maju (Non-PKP) |
| Pembelian Bahan | Rp100.000.000 | Rp100.000.000 |
| PPN Masukan (11%) | Rp11.000.000 (Bisa diklaim) | Rp11.000.000 (Jadi Biaya) |
| Total Modal | Rp100.000.000 | Rp111.000.000 |
| Harga Jual ke Konsumen | Rp150.000.000 + PPN 11% | Rp150.000.000 |
| PPN Keluaran | Rp16.500.000 | Rp0 |
| Laba Kotor | Rp50.000.000 | Rp39.000.000 |
Meskipun PT Pintar Sejahtera harus memungut PPN dari pelanggan, laba bersihnya secara sistem pajak lebih besar karena PPN saat membeli bahan baku tidak dianggap sebagai biaya, melainkan simpanan (pajak masukan) yang bisa dikurangkan.
Mana yang Harus Dipilih?
Keputusan menjadi PKP sangat bergantung pada siapa target pasar Sobat Pintar.
- Jika pelanggan Anda adalah perusahaan besar atau pemerintah, segera ajukan PKP agar bisnis Anda bisa masuk ke ekosistem mereka.
- Jika pelanggan Anda adalah masyarakat umum (retail) yang sensitif terhadap harga, status Non-PKP mungkin lebih menguntungkan selama omzet belum menyentuh batas wajib.
Solusi Cerdas Tanpa Ribet Dengan Pajak Pintar
Kami paham, menimbang pro dan kontra saja sudah melelahkan, apalagi harus mengurus dokumen ke KPP, menghadapi verifikasi lapangan, hingga mengoperasikan aplikasi e-Faktur yang sering error.
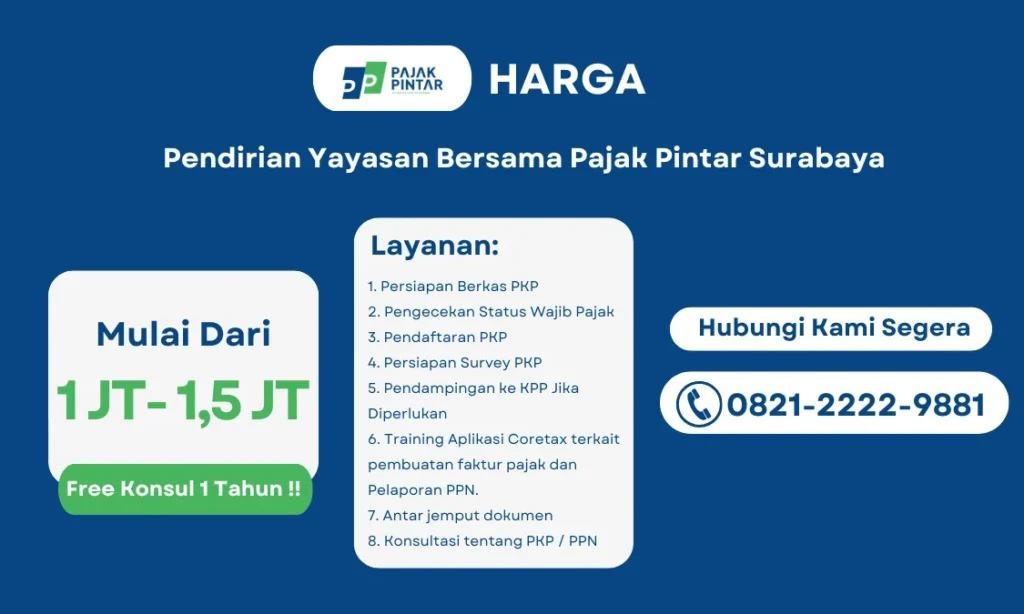
Mengapa harus pusing sendiri jika ada Pajak Pintar All in?
Layanan pengurusan PKP hadir untuk memastikan transisi perusahaan Anda menjadi PKP berjalan mulus tanpa hambatan. Kami melayani:
- Pengurusan PKP dari A sampai Z: Kami siapkan dokumennya, kami kawal prosesnya.
- Manajemen e-Faktur Bulanan: Sobat Pintar tinggal jualan, kami yang urus faktur dan laporannya.
- Perencanaan Pajak (Tax Planning): Kami bantu hitung agar Pajak Masukan Anda optimal dan legal.
- Pendampingan Pemeriksaan: Jika ada verifikasi dari kantor pajak, tim ahli kami akan mendampingi Anda.
Konsultasi Gratis Disini
Konsultasikan kebutuhan PKP pribadi maupun perusahaan Anda All In bersama tim Pajak Pintar yang berpengalaman.
Konsultasi via WhatsAppJangan biarkan urusan administrasi menghambat impian Anda memperbesar kerajaan bisnis. Serahkan pada ahlinya di Pajak Pintar All in, dan fokuslah pada inovasi produk Anda!
Sumber Referensi:
- Pane, P. C., Atikah, N., & Simamora, A. F. (2024). Pajak Pertambahan Nilai. Jurnal Ekonomi, Akuntansi, dan Perpajakan (JEAP, 2(3)).
- Afriyanto, A., & Hidayah, S. N. (2025). Evaluation of the Threshold for Taxable Enterprises in Indonesia: Impact and Proposal Using Institutional Theory. Jati: Jurnal Akuntansi Terapan Indonesia, 8(2).
- Pudinaung, V. I., Afandi, D., & Sardjono, O. (2025). Analysis of Taxpayer Compliance Among Taxable Entrepreneurs in Fulfilling VAT Obligations at the Bitung Tax Office. Formosa Journal of Applied Sciences, 4(8).
- Mokoagow, S., Nangoy, G., & Warongan, J. D. L. (2021). Analisis Kepatuhan Pengusaha Kena Pajak (PKP) dalam Melaksanakan Kewajiban Perpajakannya… Goodwill: Jurnal Manajemen dan Bisnis.
- Wibowo, D., Susilowati Prabawa, T., & Sasongko, G. (2024). Taxable Entrepreneur’s (PKP) Strategies in Sustaining Businesses. Social Science and Human Research Bulletin.



