
Untuk yang pertama kali menerapkan wajib pajak entah untuk personal atau perusahaan.
Sobat Pintar mungkin bingung terhadap perbedaan antara kewajiban pajak bulanan dan tahunan, bukan?
Atau yang secara formal dikenal sebagai Surat Pemberitahuan (SPT) Masa dan SPT Tahunan, sebagai kunci untuk menghindari sanksi dan menjalankan kepatuhan fiskal secara optimal.
Kita akan membahas perbedaan mendasar kedua jenis pelaporan ini, siapa saja subjek yang wajib melaporkannya, hingga perlukah menggunakan jasa konsultan pajak.
Berikut pembahasannya;
Pengertian dan Tujuan Pelaporan Pajak
Secara umum, pajak adalah kontribusi wajib kepada negara yang terutang oleh orang pribadi atau badan yang bersifat memaksa berdasarkan Undang-Undang, dengan tidak mendapatkan imbalan secara langsung, dan digunakan untuk keperluan negara bagi sebesar-besarnya kemakmuran rakyat.
Untuk melaporkan dan mempertanggungjawabkan penghitungan dan/atau pembayaran pajak yang terutang, setiap Wajib Pajak diwajibkan untuk menyampaikan Surat Pemberitahuan (SPT) kepada Direktorat Jenderal Pajak (DJP). SPT ini terbagi menjadi dua jenis utama: SPT Masa (Bulanan) dan SPT Tahunan.
1. Surat Pemberitahuan (SPT) Masa (Pajak Bulanan)
SPT Masa adalah surat yang digunakan oleh Wajib Pajak untuk melaporkan penghitungan dan/atau pembayaran pajak yang dipotong atau dipungut oleh pihak lain (Wajib Pajak) dalam satu Masa Pajak (umumnya satu bulan kalender) atau untuk melaporkan Pajak Pertambahan Nilai (PPN) yang terutang.
Tujuan utama SPT Masa adalah melaporkan pajak yang sifatnya pemotongan atau pemungutan yang dilakukan oleh Wajib Pajak kepada pihak lain, serta melaporkan PPN yang telah dikumpulkan (Pajak Keluaran) dan yang telah dibayar (Pajak Masukan).
2. Surat Pemberitahuan (SPT) Tahunan (Pajak Tahunan)
Sedangkan untuk, SPT Tahunan adalah surat yang digunakan oleh Wajib Pajak untuk melaporkan penghitungan dan/atau pembayaran pajak, penghasilan, harta, dan kewajiban (utang) pada akhir tahun pajak.
Tujuan utama SPT Tahunan adalah melaporkan penghasilan yang diterima sendiri oleh Wajib Pajak selama satu tahun pajak (termasuk penghasilan yang telah dipotong/dipungut pihak lain), serta melaporkan harta dan kewajiban yang dimiliki pada akhir periode pajak.
Sampai sini paham ya, Sobat Pintar? Kita lanjut perbedaan secara rincinya;
Perbedaan Penting: SPT Masa vs. SPT Tahunan
Perbedaan antara SPT Masa dan SPT Tahunan dapat ditinjau dari beberapa aspek kunci, yaitu periode lapor, batas waktu lapor, isi laporan, dan formulir umum yang digunakan.
| Aspek Pembeda | SPT Masa (Bulanan) | SPT Tahunan (Tahunan) |
| Periode Lapor | Setiap bulan (Satu Masa Pajak). | Satu kali dalam satu Tahun Pajak. |
| Isi Laporan | Pajak yang dipotong/dipungut oleh Wajib Pajak (contoh: PPh Pasal 21, PPh Pasal 23, PPN). | Penghasilan, harta, dan utang Wajib Pajak selama satu tahun. |
| Batas Waktu Lapor | Paling lama 20 hari setelah Masa Pajak berakhir (untuk PPh tertentu). Khusus PPN, paling lama akhir bulan berikutnya setelah Masa Pajak berakhir. | WP Orang Pribadi: Paling lama 3 bulan setelah akhir Tahun Pajak (31 Maret). WP Badan: Paling lama 4 bulan setelah akhir Tahun Pajak (30 April). |
| Formulir Umum | Beragam (Contoh: 1721 untuk PPh 21/26, 1111 untuk PPN). | WP Orang Pribadi: Formulir 1770, 1770 S, 1770 SS. WP Badan: Formulir 1771. |
Catatan Khusus Batas Waktu: Batas waktu pelaporan SPT Tahunan adalah hari kalender, dan jika jatuh pada hari libur, tidak berlaku perpanjangan ke hari kerja berikutnya. Sementara untuk SPT Masa, perpanjangan ke hari kerja berikutnya berlaku jika jatuh tempo bertepatan dengan hari libur .
Konsultasi Pajak All In Lebih Mudah
Butuh bantuan pajak perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppSiapa yang Wajib Melaporkan?
Kewajiban pelaporan pajak melekat pada subjek pajak tertentu, baik itu WP Orang Pribadi (OP) maupun WP Badan, tergantung pada jenis pajak yang harus dilaporkan.
A. Wajib Lapor Bulanan (SPT Masa)
Kewajiban pelaporan SPT Masa umumnya melekat pada pihak yang memiliki tanggung jawab sebagai Pemotong atau Pemungut Pajak, atau yang merupakan Pengusaha Kena Pajak (PKP).
1. Pengusaha Kena Pajak (PKP)
PKP adalah Wajib Pajak Badan atau Orang Pribadi yang melakukan penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) yang dikenakan PPN.
Wajib melaporkan SPT Masa PPN (Pajak Pertambahan Nilai) setiap bulan. Laporan ini mencakup Pajak Keluaran (PPN yang dipungut saat menjual) dan Pajak Masukan (PPN yang dibayar saat membeli).
2. Perusahaan (Pemberi Kerja)
Perusahaan, sebagai Pemberi Kerja, memiliki kewajiban untuk memotong pajak penghasilan atas gaji dan tunjangan yang dibayarkan kepada karyawan ataupun freelancer.
- Kewajiban
Wajib melaporkan SPT Masa PPh Pasal 21 dan/atau 26 (Pajak Penghasilan atas Gaji, Upah, Honorarium, Tunjangan, dan Pembayaran Lain). Pelaporan ini dilakukan atas pajak yang telah dipotong dari penghasilan karyawan.
- Kewajiban Lain
Perusahaan juga wajib melaporkan SPT Masa untuk jenis PPh lainnya, seperti PPh Pasal 23 (atas jasa/modal), PPh Pasal 4 Ayat (2) (atas sewa, bunga deposito, dsb.), dan PPh Pasal 22 (atas impor/penjualan barang tertentu).
B. Wajib Lapor Pajak Tahunan (SPT Tahunan)
Kewajiban pelaporan SPT Tahunan melekat pada setiap Wajib Pajak yang telah memiliki Nomor Pokok Wajib Pajak (NPWP).
1. Wajib Pajak Orang Pribadi (WP OP)
Setiap Wajib Pajak Orang Pribadi yang telah memiliki NPWP wajib melaporkan SPT Tahunan OP, kecuali termasuk dalam kategori yang dikecualikan (akan dibahas di bagian pengecualian).
- Karyawan
Karyawan, meskipun pajaknya (PPh 21) telah dipotong oleh perusahaan (Pemberi Kerja), tetap wajib melaporkan SPT Tahunan OP. Formulir yang digunakan:
- 1770 SS: Karyawan dengan penghasilan bruto tahunan dari satu pemberi kerja maksimal Rp60 juta dan tidak memiliki penghasilan lain.
- 1770 S: Karyawan dengan penghasilan bruto tahunan dari satu atau lebih pemberi kerja lebih dari Rp60 juta.
- 1770: Wajib Pajak dengan penghasilan dari usaha/pekerjaan bebas, atau memiliki penghasilan lain (seperti sewa, bunga, dividen), atau lebih dari satu pemberi kerja.
- Wajib Pajak Non-Karyawan
Individu yang berwirausaha atau bekerja bebas (dokter, notaris, konsultan, dll.) wajib melaporkan SPT Tahunan OP menggunakan Formulir 1770.
2. Wajib Pajak Badan
Setiap badan usaha (PT, CV, Yayasan, Koperasi, BUMN/BUMD, dll.) yang didirikan di Indonesia dan telah memiliki NPWP wajib melaporkan SPT Tahunan Badan menggunakan Formulir 1771. Laporan ini mencakup seluruh penghasilan dan biaya perusahaan selama satu tahun, serta neraca dan laporan laba rugi.
C. Pengecualian (Wajib Pajak dengan Status Non-Efektif/NE)
Meskipun memiliki NPWP, terdapat pengecualian bagi Wajib Pajak untuk tidak wajib melaporkan SPT, yaitu bagi Wajib Pajak yang ditetapkan sebagai Non-Efektif (NE).
- Definisi NE
Wajib Pajak yang tidak memenuhi persyaratan subjektif dan/atau objektif, seperti WP OP yang tidak lagi menerima atau memperoleh penghasilan, atau WP yang usahanya dihentikan.
- Kewajiban
WP NE dibebaskan dari kewajiban melaporkan SPT Masa dan SPT Tahunan. Namun, status ini perlu diajukan dan ditetapkan oleh DJP.
Konsultasi Pajak Jadi Lebih Mudah
Butuh bantuan pajak All In untuk perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppBagaimana Cara Lapornya?
Pelaporan SPT, baik Masa maupun Tahunan, kini telah dimudahkan melalui sistem elektronik.
1. Pelaporan SPT Masa
Pelaporan SPT Masa, terutama PPN dan PPh Pemotongan/Pemungutan (seperti PPh 21, 23, 4(2)), kini dilakukan secara elektronik melalui:
- e-Faktur: Untuk pelaporan SPT Masa PPN.
- e-Bupot: Untuk pembuatan dan pelaporan bukti pemotongan/pemungutan PPh tertentu.
- e-Filling/e-Form: Untuk beberapa jenis SPT Masa PPh lainnya.
2. Pelaporan SPT Tahunan
Pelaporan SPT Tahunan dapat dilakukan melalui:
- e-Filing: Untuk Formulir SPT Tahunan OP 1770 S dan 1770 SS, serta SPT Tahunan Badan 1771 (untuk Wajib Pajak tertentu).
- e-Form: Untuk Formulir SPT Tahunan OP 1770 dan SPT Tahunan Badan 1771. Wajib Pajak dapat mengunduh formulir, mengisinya secara offline, dan mengunggahnya kembali.
- Langsung/Pos: Penyampaian secara manual ke Kantor Pelayanan Pajak (KPP) atau melalui pos/jasa pengiriman.
Contoh Studi Kasus: Memahami Kewajiban Lapor
Untuk memperjelas pemahaman, mari kita pahami ya Sobat Pintar contoh studi kasus berikut:
Contoh Perusahaan Elektronik (WP Badan & PKP)
Sebuah perusahaan produsen komponen elektronik. Pada bulan Juni 2025, perusahaan ini:
- Membayar gaji kepada 50 karyawan.
- Menerima pembayaran dari distributor (penyerahan BKP), sehingga memungut PPN.
- Membayar jasa konsultansi kepada konsultan pajak A (dipotong PPh Pasal 23).
Kewajiban Pelaporan (SPT Masa):
- SPT Masa PPh Pasal 21: Wajib dilaporkan atas pajak yang dipotong dari gaji 50 karyawan. Batas lapor: 20 Juli 2025.
- SPT Masa PPh Pasal 23: Wajib dilaporkan atas pajak yang dipotong dari pembayaran jasa konsultan pajak A. Batas lapor: 20 Juli 2025.
- SPT Masa PPN: Wajib dilaporkan atas PPN yang dipungut dari penjualan dan dikurangi PPN Masukan dari pembelian. Batas lapor: Akhir Juli 2025.
Kewajiban Pelaporan (SPT Tahunan):
- SPT Tahunan Badan (Formulir 1771): Wajib dilaporkan atas seluruh penghasilan dan biaya PT. Makmur Sentosa selama Tahun Pajak 2025. Batas lapor: 30 April 2026.
Contoh Bpk. Budi (WP Orang Pribadi)
Bapak Budi adalah seorang karyawan di Perusahaan Elektronik dengan gaji tahunan di atas Rp60 juta, dan di samping itu, ia juga memiliki penghasilan tambahan dari menyewakan ruko kepada pihak ketiga.
Kewajiban Pelaporan (SPT Tahunan):
- SPT Tahunan Orang Pribadi (Formulir 1770)
Wajib dilaporkan karena Bapak Budi memiliki penghasilan dari satu pemberi kerja (Perusahaan Elektronik) dan penghasilan dari usaha/modal lainnya (sewa ruko). Batas lapor: 31 Maret 2026.
- Pelaporan Penghasilan
Ia harus melaporkan seluruh gajinya, serta penghasilan sewa ruko (yang telah dipotong PPh Final/PPh 4(2)).
Nah bagaimana Sobat Pintar, sudah mulai memahami skema perbedaan keduanya? Jika dirasa pengurusan pajak terlalu ribet untuk Anda yang super sibuk, perlunya memiliki team pajak pribadi atau lebih mudah pakai konsultan pajak.
Kenapa Menggunakan Jasa Konsultan Pajak?
Melihat kerumitan jenis pajak, formulir, dan batas waktu yang berbeda antara SPT Masa dan SPT Tahunan terutama bagi WP Badan dan WP OP yang memiliki sumber penghasilan kompleks, penggunaan jasa konsultan pajak menjadi investasi krusial.
Alasan Utama Menggunakan Jasa Konsultan
1. Kepatuhan dan Akurasi
Konsultan memastikan perhitungan, pemotongan/pemungutan, dan pelaporan pajak dilakukan sesuai dengan peraturan terbaru (UU HPP, PMK, dll.), meminimalkan risiko kesalahan dan sanksi denda.
2. Efisiensi Waktu dan Sumber Daya
Mengurus pajak bulanan yang beragam dan penyusunan SPT Tahunan Badan yang detail (memerlukan laporan keuangan) memakan waktu signifikan. Konsultan mengambil alih beban ini, memungkinkan Anda bisa fokus pada bisnis inti.
3. Perencanaan Pajak (Tax Planning)
Konsultan membantu menganalisis struktur keuangan dan transaksi untuk mengoptimalkan beban pajak secara legal, sehingga tidak terjadi kelebihan atau kekurangan pembayaran pajak.
4. Penanganan Sengketa
Konsultan adalah pendamping profesional saat terjadi pemeriksaan, keberatan, atau banding pajak.
Dimana Pengurusan Pajak yang Profesional?
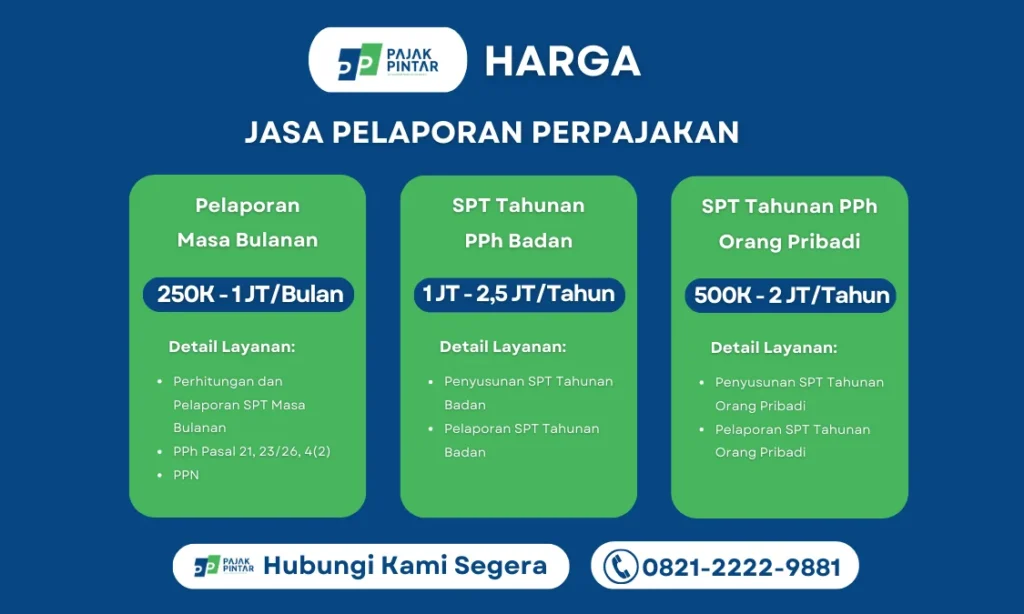
Kami memahami bahwa kepatuhan pajak yang detail dan tepat waktu adalah fondasi bagi pertumbuhan bisnis yang berkelanjutan.
Untuk memastikan Sobat Pintar terhindar dari kerumitan administrasi, denda, dan potensi sengketa fiskal, Pajak Pintar hadir sebagai mitra terpercaya Anda.
Pajak Pintar menyediakan layanan;
- Mulai dari rekonsiliasi
- Perhitungan
- Pelaporan SPT Masa (Bulanan), seperti PPh 21, PPh 23, dan PPN,
- Pengurusan dan penyusunan SPT Tahunan Orang Pribadi dan SPT Tahunan Badan yang memerlukan analisis laporan keuangan mendalam.
Kami didukung oleh tim ahli yang profesional, menjamin layanan yang akurat, efisien, dan sesuai dengan regulasi perpajakan yang berlaku di Indonesia.
Jangan biarkan kerumitan administrasi pajak menghambat fokus bisnis Anda. Serahkan kewajiban bulanan dan tahunan Anda kepada ahlinya.
Konsultasi Gratis Disini
Konsultasikan kebutuhan pajak pribadi maupun perusahaan Anda All In bersama tim Pajak Pintar yang berpengalaman.
Konsultasi via WhatsAppSegera ambil langkah cerdas untuk kepatuhan fiskal Anda. Kami mengundang Anda untuk memanfaatkan fasilitas Konsultasi Gratis dengan tim ahli Pajak Pintar untuk mendiskusikan kebutuhan spesifik Anda dan menemukan solusi pajak yang paling tepat.
Sumber Referensi
- Indibiz. (2024). Kenali Perbedaan SPT Masa dan SPT Tahunan Untuk Memperlancar Bisnis.
- Kementerian Keuangan Republik Indonesia (Kemenkeu). (2025). SPT Tahun 2024 Tetap Dapat Dilaporkan Hingga 31 Maret 2025.
- Ortax. (2024). Ketentuan Pelaporan SPT Tahunan PPh Badan – Update 2024.
- Pajak.go.id. (n.d.). Batas Waktu Lapor. Direktorat Jenderal Pajak.
- Pajakku. (2022). Perbedaan SPT Masa Pajak dan SPT Tahunan.



