
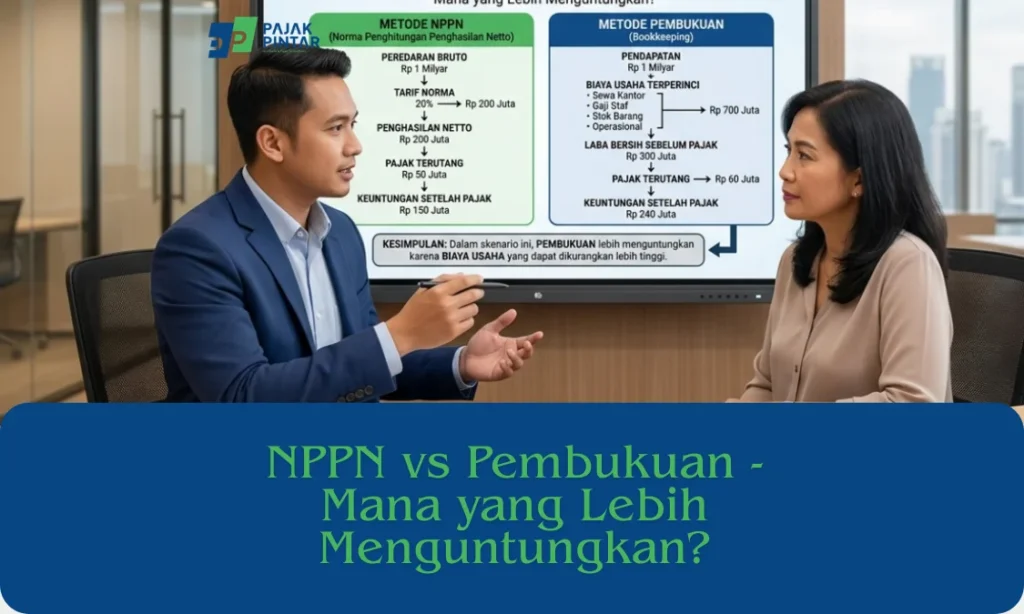
Bagi Sobat Pintar yang berprofesi sebagai pekerja bebas, pelaku usaha retail, atau profesional seperti dokter, pengacara, dan konsultan, menentukan metode pencatatan pajak seringkali memicu dilema.
Ketika omzet usaha Anda sudah melewati batas tertentu atau Anda tidak lagi bisa menggunakan skema PPh Final UMKM 0,5%, undang-undang perpajakan Indonesia mewajibkan Anda untuk menghitung Pajak Penghasilan (PPh) menggunakan tarif umum (Pasal 17 UU PPh).
Di sinilah Anda dihadapkan pada dua pilihan metode pelaporan, Norma Penghitungan Penghasilan Neto (NPPN) atau Pembukuan.
Kedua opsi ini memiliki karakteristik, konsekuensi administrasi, dan dampak finansial yang sepenuhnya berbeda. Memilih metode yang salah bukan hanya membuat beban pajak menjadi tidak efisien (lebih mahal), tetapi juga bisa memicu sanksi denda akibat kesalahan administrasi.
Mari kita bedah perbandingan mendalam antara NPPN vs Pembukuan untuk menemukan efisiensi metode lapor yang paling tepat bagi bisnis Anda.
A. Mengenal NPPN (Norma) dan Pembukuan
Sebelum membandingkan mana yang lebih hemat, kita perlu memahami esensi dasar, syarat, dan kapan sebaiknya memilih masing-masing metode ini.
1. Syarat Menggunakan Norma (NPPN)
NPPN adalah metode menghitung penghasilan neto yang ditujukan bagi Wajib Pajak Orang Pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dengan peredaran bruto (omzet) kurang dari Rp4,8 Miliar dalam satu tahun pajak.
Sistem Norma dibuat oleh Direktorat Jenderal Pajak (DJP) untuk memberikan kemudahan bagi wajib pajak skala menengah-kecil yang belum mampu menyelenggarakan pembukuan akuntansi yang rumit. Melalui metode ini, pemerintah menetapkan persentase estimasi keuntungan bersih (neto) untuk setiap jenis industri atau profesi (KLU – Klasifikasi Lapangan Usaha).
Syarat Mutlak Penggunaan NPPN:
- Omzet wajib di bawah Rp4,8 Miliar per tahun.
- Wajib menyampaikan Pemberitahuan Penggunaan NPPN ke KPP setempat maksimal 3 bulan sejak awal tahun pajak berjalan (paling lambat 31 Maret). Jika lupa menyampaikan, Anda dianggap memilih Pembukuan secara default.
- Wajib menyelenggarakan Pencatatan sederhana atas omzet bruto harian.
2. Metode Pembukuan
Pembukuan adalah proses pencatatan keuangan yang terstruktur dan sistematis meliputi pencatatan harta, kewajiban, modal, penghasilan, dan biaya, yang ditutup dengan menyusun Laporan Keuangan berupa Neraca dan Laporan Laba Rugi untuk tahun pajak tersebut.
Kapan Harus Memilih Pembukuan?
- Wajib Hukumnya: Jika omzet usaha Anda sudah mencapai atau melewati Rp4,8 Miliar dalam setahun.
- Sukarela: Anda bisa memilih pembukuan secara sukarela meskipun omzet masih di bawah Rp4,8 Miliar jika margin keuntungan riil bisnis Anda jauh lebih kecil daripada persentase yang ditetapkan oleh Norma DJP.
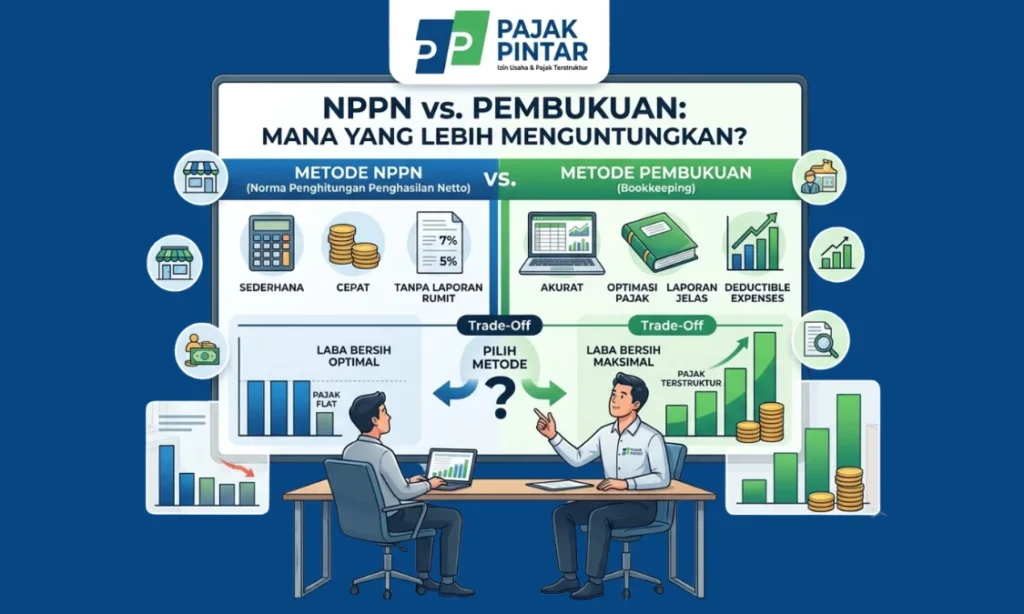
B. Perbandingan Beban Pajak Riil: Simulasi Angka
Untuk melihat metode mana yang memberikan perbandingan beban pajak paling menguntungkan, mari kita simulasikan ke dalam studi kasus nyata pada seorang profesional pekerja bebas (misalnya seorang Arsitek Mandiri) yang memiliki omzet Rp2 Miliar dalam setahun.
Berdasarkan aturan DJP, tarif NPPN untuk profesi arsitek di kota besar (seperti Surabaya) umumnya ditetapkan sebesar 50%.
Skenario 1: Menggunakan NPPN (Norma)
- Omzet Bruto Setahun: Rp2.000.000.000
- Persentase NPPN (Arsitek): 50%
- Penghasilan Neto (Dianggap Penghasilan Bersih oleh Pajak): 50% x Rp2 Miliar = Rp1.000.000.000
- Catatan: Angka Rp1 Miliar ini yang kemudian dikurangi PTKP (Penghasilan Tidak Kena Pajak) lalu dikalikan Tarif Progresif Pasal 17 UU PPh.
Skenario 2: Menggunakan Pembukuan (Kondisi Bisnis Riil)
Dalam realisasinya, arsitek ini memiliki biaya operasional yang besar: menyewa studio, menggaji kru drafper, membayar lisensi software rendering, dan biaya perjalanan dinas proyek. Total biaya operasional yang valid dan memiliki bukti pengeluaran mencapai Rp1,4 Miliar.
- Omzet Bruto Setahun: Rp2.000.000.000
- Total Biaya yang Dapat Dikurangkan (Deductible Expenses): Rp1.400.000.000
- Penghasilan Neto Riil (Omzet – Biaya): Rp600.000.000
Kesimpulan Simulasi
Dari perbandingan di atas, jika arsitek tersebut menggunakan Pembukuan, dasar pengenaan pajaknya hanya Rp 600 Juta. Sedangkan jika menggunakan NPPN, pajaknya dihitung dari angka Rp 1 Miliar. Dalam kondisi margin keuntungan riil usaha Anda lebih kecil daripada persentase Norma, Pembukuan jauh lebih menguntungkan dan hemat.
Sebaliknya, jika Anda adalah pekerja bebas dengan biaya operasional sangat minim (misal penulis atau penerjemah yang persentase normanya rendah dan hampir tidak memiliki pengeluaran operasional), maka NPPN akan jauh lebih hemat sekaligus praktis.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
C. Konsekuensi Administrasi Masing-Masing Metode
Memilih metode lapor bukan hanya soal mana yang menghasilkan nominal bayar lebih murah, tetapi juga tentang kesiapan menghadapi konsekuensi administrasi hukum perpajakan.
| Aspek Korelasi | Metode NPPN (Norma) | Metode Pembukuan |
| Tingkat Kerumitan | Rendah. Cukup mencatat total omzet harian/bulanan tanpa perlu laporan keuangan. | Tinggi. Memerlukan implementasi sistem akuntansi yang taat asas (double entry). |
| Kebutuhan Dokumen | Rekapitulasi peredaran bruto dan bukti potong dari pihak ketiga jika ada. | Nota, invoice, kwitansi pengeluaran, rekening koran, Neraca, dan Laporan Laba Rugi. |
| Risiko Audit / SP2DK | Menengah. AR biasanya menguji validitas total omzet yang dicatat vs mutasi bank. | Tinggi. Pemeriksa pajak akan menguji validitas setiap pos biaya yang dikurangkan. |
Jika Anda memilih pembukuan tetapi tidak mampu menyajikan dokumen pendukung (seperti invoice pengeluaran atau bukti potong) secara valid saat diaudit, maka biaya-biaya tersebut akan dianulir (koreksi fiskal positif) oleh pemeriksa pajak, yang berujung pada sanksi denda yang masif.
Pentingnya Perencanaan Pajak Matang: Belajar dari Studi Kasus
Banyak wajib pajak memilih metode pelaporan hanya berdasarkan ikut-ikutan tanpa menganalisis struktur keuangan internalnya. Tindakan asal lapor atau asal pilih metode tanpa perhitungan matang sering kali menjadi bumerang.
Sebagai referensi taktis mengenai bagaimana kelalaian dalam memetakan kepatuhan administrasi perpajakan pribadi dapat memicu beban finansial susulan, Sobat Pintar dapat mempelajari laporan analitis kami dalam Studi Kasus Tax Planning SPT Pribadi Lapor Asal di Pajak Pintar.
Tax Planning SPT Pribadi: Bahaya Lapor Asal-Asalan
Banyak wajib pajak terjebak denda besar hanya karena keliru menyusun strategi laporan. Pelajari analisis lengkap penanganan case ini sebelum Anda terlambat.
Dari analisis studi kasus tersebut, terbukti bahwa pengusaha yang membenahi sistem administrasinya dari sekadar “lapor asal” menjadi “lapor berbasis data yang terekonsiliasi” berhasil mengamankan bisnis mereka dari potensi ketetapan pajak susulan yang tidak proporsional saat diaudit oleh fiskus.
Pilih Metode Pajak Tepat di Pajak Pintar Surabaya
Menentukan apakah bisnis Anda lebih menguntungkan menggunakan NPPN atau Pembukuan membutuhkan analisis mendalam terhadap margin laba riil, ketersediaan bukti transaksi, serta kesiapan administratif internal Anda. Anda tidak harus menanggung risiko finansial akibat salah memilih metode lapor secara sendirian.
Pajak Pintar Surabaya hadir sebagai mitra terpercaya Anda di Kota Surabaya dan sekitarnya untuk menyusun strategi perpajakan yang paling efisien, aman, dan legal.
Tim konsultan pajak profesional kami siap membantu Anda:
- Melakukan Cost-Benefit Analysis secara komprehensif untuk membandingkan beban pajak antara skema NPPN vs Pembukuan berdasarkan data keuangan riil Anda.
- Membantu pengurusan administrasi surat pemberitahuan penggunaan Norma ke KPP secara tepat waktu agar hak legal Anda tidak hangus.
- Membangun sistem pembukuan dan rekonsiliasi fiskal yang rapi dan sesuai standar perpajakan apabila bisnis Anda diwajibkan menggunakan pembukuan.
- Mendampingi pelaporan SPT Tahunan agar terbebas dari risiko kekeliruan data yang memicu terbitnya surat SP2DK.
Amankan profit bisnis Anda dengan efisiensi pajak yang cerdas dan terukur.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
Sumber Informasi
- Direktorat Jenderal Pajak. (2026). Norma Penghitungan Penghasilan Neto.
- Direktorat Jenderal Pajak. (2025). Pemberitahuan Penggunaan Norma Penghitungan Penghasilan Neto (NPPN).
- Direktorat Jenderal Pajak. (2015). Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015 tentang Norma Penghitungan Penghasilan Neto.
- Direktorat Jenderal Pajak. (2026). Segera Ajukan NPPN di Coretax DJP atau Pembukuan Selamanya.
- Direktorat Jenderal Pajak. (2026). Manfaatkan dan Ajukan NPPN secara Online via Coretax DJP bagi Profesi Khusus.
- Direktorat Jenderal Pajak. (2026). Lupa Ajukan NPPN, Wajib Pajak Sambangi Helpdesk KPP Pratama Purwokerto.
- Dahlan, M. (2020). Shadow Economy, AEOI, dan Kepatuhan Pajak. Scientax: Jurnal Kajian Ilmiah Perpajakan Indonesia, 2(1), 39–56.
- Widodo, S., Khusnaini, & Widiatmanti, H. (2024). Analisis Model Kebijakan Program Penyaluran KUR dalam Rangka Meningkatkan Perilaku Kepatuhan Wajib Pajak Pelaku UMKM. Scientax: Jurnal Kajian Ilmiah Perpajakan Indonesia, 6(1), 67–94.



