
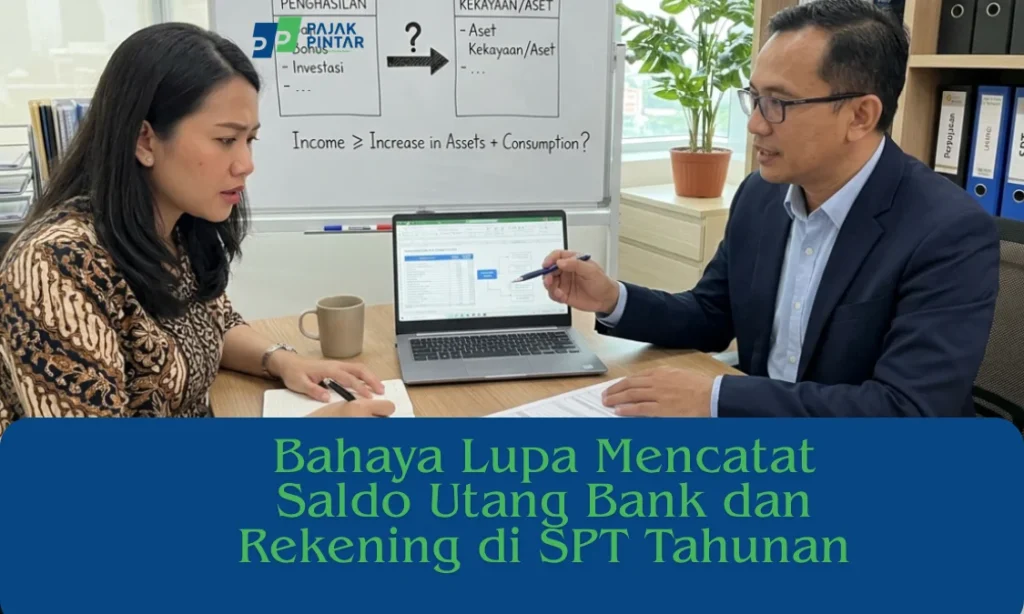
Bagi sebagian besar Wajib Pajak, fokus utama saat mengisi Surat Pemberitahuan (SPT) Tahunan biasanya tertuju pada pengisian kolom penghasilan dan daftar harta. Banyak yang mengira bahwa selama seluruh aset seperti rumah, mobil, tanah, dan tabungan sudah dimasukkan secara detail, maka laporan pajak mereka sudah mencerminkan kepatuhan yang sempurna.
Sayangnya, ada satu instrumen penting yang sangat sering dilupakan atau sengaja dikosongkan, kolom daftar utang atau kewajiban per akhir tahun.
Mengabaikan pengisian saldo utang bank, leasing, atau komitmen keuangan lainnya adalah kekeliruan fatal dalam administrasi perpajakan. Di era digitalisasi perpajakan modern, Direktorat Jenderal Pajak (DJP) menerapkan sistem pengawasan otomatis yang menguji kelogisan antara pertumbuhan kekayaan dengan profil penghasilan Anda.
Melupakan pencatatan utang dapat merusak rekonsiliasi kewajiban dalam laporan Anda, memicu anomali sistemik, dan membuat Anda rentan dituduh menyembunyikan omzet.
Mari kita bedah secara mendalam mengapa lupa mencatat saldo utang bank sangat berbahaya bagi keselamatan finansial Sobat Pintar.
1. Mengapa Utang Wajib Dilaporkan? Dicurigai Melakukan Penghindaran Pajak
Banyak Wajib Pajak bertanya, “Mengapa pajak ingin tahu urusan utang saya? Bukankah pajak hanya menghitung penghasilan dan harta?”
Secara filosofi perpajakan, kolom utang pada SPT Tahunan bukan berfungsi sebagai instrumen untuk membebani Anda, melainkan sebagai faktor penyeimbang matematika finansial Anda di mata hukum fiskal. Utang berfungsi sebagai penjelasan legal atas asal-usul pendanaan sebuah aset yang Anda miliki.
Ketika Anda membeli sebuah aset bernilai tinggi misalnya ruko seharga Rp1,5 Miliar namun Anda lupa mencantumkan sisa pokok utang KPR-nya di kolom kewajiban, maka sistem otomatis DJP akan mengasumsikan bahwa ruko tersebut dibeli secara tunai (cash) menggunakan penghasilan murni Anda pada tahun berjalan.
Jika profil penghasilan neto yang Anda laporkan di SPT hanya sebesar Rp200 juta setahun, sistem akan mendeteksi adanya ketidakwajaran ekstrem.
Tanpa adanya data utang sebagai penyeimbang, Anda akan langsung dicurigai melakukan penghindaran pajak (tax evasion) atau menyembunyikan penghasilan tersembunyi (under-reporting income), yang berujung pada terbitnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK).
2. Cara Tepat Menghitung Sisa Utang Akhir Tahun
Kesalahan teknis lain yang sering terjadi saat Wajib Pajak mencoba melaporkan utang mereka adalah salah dalam menentukan nominal yang harus diinput. Banyak yang memasukkan nilai plafon utang awal saat pertama kali mengajukan pinjaman ke bank, atau justru memasukkan total akumulasi cicilan yang sudah dibayarkan.
Secara ketentuan perpajakan, nilai utang yang wajib diisi pada SPT Tahunan adalah sisa pokok utang per tanggal 31 Desember tahun pajak berjalan. Nilai bunga atau penalti keterlambatan tidak boleh dimasukkan ke dalam saldo utang perpajakan ini.
Dokumen yang Wajib Disiapkan:
- Rekening Koran Pinjaman / Loan Statement: Mintalah lembar mutasi sisa pokok pinjaman ke pihak bank atau lembaga penjamin keuangan per tanggal 31 Desember. Dokumen ini merupakan bukti material paling valid jika sewaktu-waktu AR melakukan klarifikasi.
- Bukti Potong Pihak Ketiga: Jika utang tersebut berasal dari pinjaman korporasi atau afiliasi, pastikan terdapat perjanjian utang-piutang resmi yang sah di mata hukum komersial.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
3. Dampak Utang Terhadap Rasio Pertambahan Harta
Untuk menguji kepatuhan material seorang Wajib Pajak, fiskus menggunakan rumus uji kewajaran matematika perpajakan yang sangat ketat. Korelasi antara penghasilan, harta, dan utang dapat disimulasikan sebagai berikut:
Penghasilan Neto = (Total Harta Akhir Tahun – Total Harta Awal Tahun) + Biaya Hidup – (Total Utang Akhir Tahun – Total Utang Awal Tahun)
Mari kita lihat bagaimana rumus ini bekerja jika Anda lupa atau ingat melaporkan utang melalui studi kasus berikut:
Simulasi Kasus:
Sobat Pintar membeli sebuah mobil seharga Rp400 juta pada tahun berjalan. Pembelian dilakukan melalui skema kredit (leasing) dengan uang muka Rp100 juta, dan sisa utang pokok di leasing per 31 Desember adalah 300 juta. Penghasilan neto Anda sebagai profesional adalah Rp250 juta setahun, dengan estimasi biaya hidup Rp100 juta.
Skenario A: Lupa Mencatat Saldo Utang (Bahaya)
- Pertambahan Harta: Rp400 juta (mobil baru tercatat penuh).
- Pertambahan Utang: Ditulis Rp0 (karena lupa/abai).
- Logika Sistem Pajak: Anda membutuhkan dana sebesar Rp400 juta (mobil) + Rp100 juta (biaya hidup) = Rp500 juta untuk menopang tahun tersebut.
Anomali: Karena Anda hanya melaporkan penghasilan Rp250 juta, sistem melihat ada “Defisit Finansial” sebesar Rp250 juta yang tidak jelas asal-usulnya. Anda akan dianggap menerima tambahan harta tersembunyi yang merupakan objek pajak baru.
Skenario B: Tertib Mencatat Saldo Utang (Aman)
- Pertambahan Harta: Rp400 juta.
- Pertambahan Utang: Rp300 juta (tercatat di kolom kewajiban).
- Logika Sistem Pajak: Dana riil yang Anda keluarkan dari kantong pribadi secara tunai hanyalah Rp400 juta (mobil) – Rp300 juta (utang) + Rp100 juta (biaya hidup) = Rp200 juta.
Hasil: Angka Rp200 juta ini sepenuhnya tertutup dan wajar oleh profil penghasilan neto Anda yang sebesar Rp250 juta. Laporan SPT Anda berstatus aman, logis, dan bebas dari radar SP2DK.
Hindari Dampak Lapor Asal
Banyak pelaku usaha dan eksekutif mengabaikan sinkronisasi cicilan utang ini dengan penghasilan neto karena merasa pengisian SPT hanyalah sekadar formalitas menggugurkan kewajiban tahunan.
Tindakan mengisi data secara seadanya tanpa melakukan tax planning dan rekonsiliasi yang matang terbukti memicu konsekuensi yang merugikan di masa depan.
Sebagai referensi nyata mengenai bagaimana kelalaian dalam menyeimbangkan data administratif keuangan personal dapat memicu sanksi denda dan beban susulan yang berat, Sobat Pintar dapat mempelajari laporan analisis kami dalam Studi Kasus Tax Planning SPT Pribadi Lapor Asal di Pajak Pintar.
Tax Planning SPT Pribadi: Bahaya Lapor Asal-Asalan
Banyak wajib pajak terjebak denda besar hanya karena keliru menyusun strategi laporan. Pelajari analisis lengkap penanganan case ini sebelum Anda terlambat.
Dari pembelajaran studi kasus perpajakan tersebut, terlihat jelas bahwa penataan instrumen utang-piutang yang terekonsiliasi dengan bukti fisik perbankan adalah kunci mutlak untuk melindungi aset Anda dari salah interpretasi oleh otoritas pajak.
Amankan Rasio Aset Anda: Review Utang & Aset di Pajak Pintar Surabaya
Menyelaraskan mutasi rekening koran, menghitung sisa pokok utang multi-bank (KPR, KKB, Kartu Kredit), serta memastikan rasio pertumbuhan harta Anda tetap berada dalam koridor kewajaran sistem perpajakan terbaru membutuhkan kecermatan ekstra dan pemahaman regulasi yang mutakhir.
Pajak Pintar Surabaya hadir sebagai mitra strategis Anda di Surabaya untuk mengurai kerumitan administratif ini. Kami menyediakan layanan Comprehensive Financial & Tax Review guna memastikan seluruh draf laporan harta dan utang Anda sepenuhnya seimbang dan bebas dari anomali data sebelum dikirim ke sistem e-Filing DJP Online.
Tim konsultan pajak profesional kami di Surabaya siap membantu Sobat Pintar untuk:
- Melakukan audit dan rekonsiliasi menyeluruh terhadap laporan daftar harta vs sisa pokok utang perbankan Anda.
- Menghitung rasio kewajaran antara penghasilan neto, biaya hidup riil, dan komitmen cicilan bulanan Anda agar selaras dengan algoritma pengawasan KPP.
- Menyusun draf pembetulan SPT yang akurat dan berbasis dokumen pembuktian yang kuat apabila Anda terlanjur salah input di tahun-tahun sebelumnya.
- Mitigasi risiko perpajakan guna mencegah terbitnya SP2DK akibat anomali kekayaan digital.
Jangan biarkan kelalaian mencatat utang merusak ketenangan finansial dan reputasi bisnis yang Anda bangun dengan kerja keras.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
Sumber Referensi
- Direktorat Jenderal Pajak. (2023). Agar Urusan SPT Lurus, Laporkan Utang Meski Seratus.
- Direktorat Jenderal Pajak. (2022). Makna Benar, Lengkap, dan Jelas dalam Lapor Pajak.
- Direktorat Jenderal Pajak. (2026). Di Balik Angka SPT: Menelusuri Logika Harta, Utang, dan Penghasilan.
- Direktorat Jenderal Pajak. (2024). Nggak Lapor SPT Tahunan? Yang Bener Aja, Rugi Dong!.
- Direktorat Jenderal Pajak. (2020). Menilik Fenomena Pamer Saldo ATM.
- Dahlan, M. (2020). Shadow Economy, AEOI, dan Kepatuhan Pajak. Scientax: Jurnal Kajian Ilmiah Perpajakan Indonesia, 2(1), 39–56.
- Shiddieqi, R. A., Prastowo, E. Y., & Riyanto, Y. P. (2024). Momen untuk Patuh: Kepatuhan Pajak melalui Formulir Prefilled dalam Eksperimen Laboratorium. Scientax, 5(2), 180–205.



