
Di tengah dinamika dunia bisnis dan regulasi ekonomi yang terus berkembang, pengelolaan aspek finansial menuntut kecermatan yang tinggi dari para pemilik bisnis, direktur keuangan, maupun profesional.
Salah satu komponen biaya keluar yang memiliki dampak signifikan terhadap profitabilitas dan arus kas (cash flow) sebuah entitas adalah beban Pajak Penghasilan (PPh). Oleh karena itu, kemampuan untuk mengelola kewajiban ini secara bijak menjadi faktor pembeda antara bisnis yang tumbuh sehat dengan bisnis yang terjebak dalam inefisiensi.
Banyak pelaku usaha yang masih menganggap bahwa satu-satunya cara untuk mengurangi beban pajak adalah dengan menyembunyikan data keuangan sebuah tindakan spekulatif yang sangat berbahaya. Padahal, dunia perpajakan mengenal sebuah instrumen legal, ilmiah, dan terukur yang disebut sebagai Tax Planning Strategies(Strategi Perencanaan Pajak).
Melalui manajemen ini, Sobat Pintar dapat melakukan efisiensi beban pajak secara maksimal tanpa harus melanggar hukum.
Mari kita bedah secara mendalam apa itu tax planning, batasan hukumnya, serta bagaimana cara menyusun strategi yang aman dan legal demi masa depan keuangan Anda.
1. Tujuan Utama dari Tax Planning Strategies
Secara mendasar, tax planning atau perencanaan pajak adalah suatu proses mengorganisasi urusan keuangan Wajib Pajak (baik perorangan maupun badan usaha) sedemikian rupa agar beban kewajiban perpajakannya, baik Pajak Penghasilan maupun pajak lainnya, berada dalam posisi yang paling minimal namun tetap sepenuhnya mematuhi ketentuan perundang-undangan.
Tujuan Strategis yang Ingin Dicapai
- Efisiensi Pajak yang Legal
Mengurangi jumlah total pajak terutang dengan cara mengoptimalkan pemanfaatan berbagai fasilitas, pengurangan, dan insentif yang memang telah disediakan oleh pemerintah dalam undang-undang.
- Meminimalkan Risiko Sengketa
Mencegah terjadinya kesalahan teknis atau klerikal input data yang dapat memicu terbitnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) atau bahkan Surat Ketetapan Pajak (SKP) pasca-audit lapangan.
- Mengoptimalkan Arus Kas (Cash Flow)
Menjadwalkan pembayaran pajak dengan tepat waktu sehingga likuiditas modal kerja perusahaan tidak terganggu selama tahun berjalan.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
2. Batasan Hukum: Perbedaan Tax Avoidance vs Tax Evasion
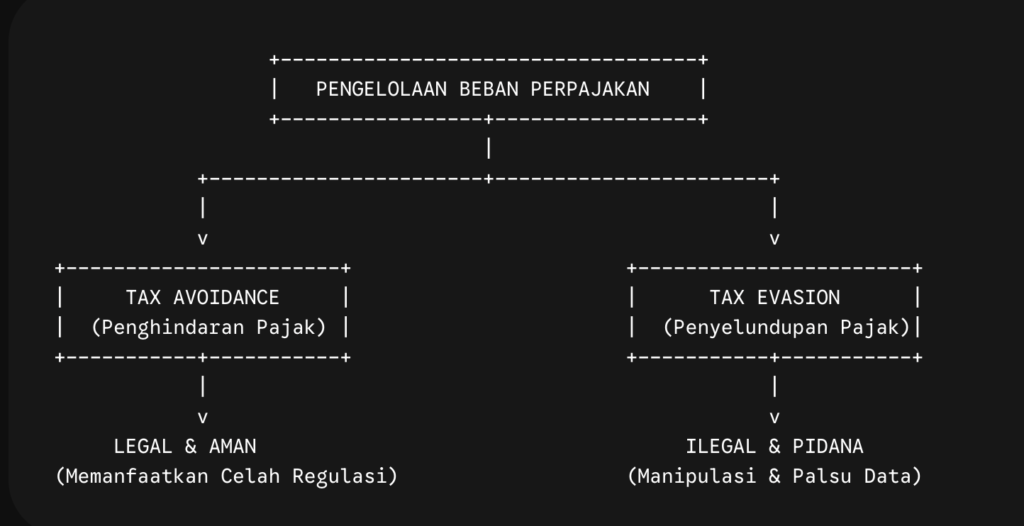
Dalam mengeksekusi strategi efisiensi, Wajib Pajak harus memahami garis demarkasi yang sangat tegas antara tindakan yang diperbolehkan oleh hukum dan tindakan yang dikategorikan sebagai pelanggaran pidana perpajakan. Pemahaman ini penting agar strategi Anda tidak berbalik menjadi bumerang hukum.
Tax Avoidance (Penghindaran Pajak)
Tax avoidance adalah upaya efisiensi pajak yang dilakukan dengan memanfaatkan kelemahan atau perbedaan interpretasi dalam undang-undang perpajakan tanpa melanggar bunyi eksplisit dari hukum tersebut. Tindakan ini bersifat legal dan aman karena Wajib Pajak tidak memalsukan data, melainkan mengatur struktur transaksional bisnis mereka sedemikian rupa agar terkena tarif pajak yang lebih rendah atau bahkan dikecualikan dari objek pajak.
Tax Evasion (Penyelundupan Pajak)
Sebaliknya, tax evasion adalah usaha menekan beban pajak dengan cara-cara yang melanggar hukum secara terang-terangan (ilegal). Contoh dari tindakan kriminal ini antara lain: menyembunyikan omzet penjualan, membuat nota atau faktur fiktif (invoice palsu), tidak melaporkan seluruh rekening bank, atau memalsukan status tanggungan PTKP. Tindakan ini memiliki konsekuensi hukum yang sangat berat, mulai dari sanksi administrasi berundak hingga ancaman pidana penjara.
3. Pemanfaatan Celah Regulasi (Loopholes) yang Diperbolehkan
Tax planning yang cerdas bekerja dengan cara mencari dan memanfaatkan celah regulasi (loopholes) serta pilihan-pilihan kebijakan akuntansi perpajakan yang secara sah diakui oleh otoritas fiskal.
Beberapa contoh taktis pemanfaatan celah hukum legal tersebut antara lain:
- Optimalisasi Skema Natura Terkini
Berdasarkan Peraturan Menteri Keuangan nomor 66/PMK.03/2023, pemberian fasilitas non-tunai (natura/kenikmatan) kepada karyawan kini dapat dibebankan sebagai biaya yang mengurangi pajak perusahaan (deductible expenses), sepanjang berkaitan dengan operasional bisnis. Mengubah tunjangan tunai menjadi fasilitas natura tertentu adalah langkah legal memangkas DPP PPh Badan secara signifikan.
- Pemilihan Bentuk Usaha yang Tepat
Memilih apakah bisnis Anda sebaiknya berbentuk CV atau PT memiliki dampak tarif yang berbeda. Pada bentuk CV, pembagian keuntungan (prive) kepada pemilik bukan merupakan objek PPh, sehingga terhindar dari risiko pajak ganda.
- Metode Penyusutan Aset
Memilih Metode Saldo Menurun (Declining Balance Method) untuk penyusutan aset tetap baru akan memberikan beban penyusutan yang lebih besar di tahun-tahun awal, yang secara langsung menekan laba fiskal dan menunda pembayaran pajak secara legal.
Jangan Biarkan Masalah Pajak Menghambat Bisnis Anda
Dapatkan analisis awal langsung dari praktisi perpajakan berpengalaman untuk memastikan kepatuhan administrasi Anda tetap aman dan efisien.
4. Menyusun Struktur Pajak yang Berkelanjutan
Untuk jangka panjang, efisiensi perpajakan tidak boleh dilakukan secara parsial atau dadakan di akhir tahun saja.
Sobat Pintar harus membangun struktur keuangan yang ramah pajak (tax-friendly) secara berkesinambungan melalui tiga pilar utama:
- Pemisahan Aset yang Tegas: Pastikan rekening pribadi dan rekening operasional bisnis terpisah 100% demi menjaga validitas data saat sistem melakukan pemeriksaan data matching.
- Ketertiban Dokumentasi Bukti Transaksi: Setiap pengeluaran biaya wajib ditopang oleh bukti fisik yang sah, seperti draf perjanjian formal dan Daftar Nominatif untuk biaya promosi atau entertainment, agar tidak tereliminasi oleh koreksi fiskal positif.
- Integrasi Sistem Akuntansi dan Pajak: Selaraskan pencatatan buku besar keuangan internal dengan pemutakhiran regulasi perpajakan digital secara real-time guna meminimalkan kesalahan klerikal ketik ulang.
Urgensi Perencanaan Pajak Mandiri
Banyak profesional, eksekutif, dan pelaku usaha mengabaikan pentingnya penyusunan peta strategi perpajakan personal ini dari jauh-jauh hari karena merasa posisi keuangan mereka sudah aman.
Padahal, akumulasi dari kelalaian-kelalaian kecil administrasi fiskal seperti salah menempatkan kode aset, keliru mengklaim bukti potong pihak ketiga, atau salah menafsirkan status PTKP dapat terakumulasi menjadi sanksi kurang lapor yang membengkak di kemudian hari.
Sebagai referensi nyata mengenai bagaimana penerapan analisis kepatuhan dan manajemen strategi perpajakan perorangan yang presisi mampu melindungi nilai kekayaan Anda, Sobat Pintar dapat mempelajari portofolio analitis kami dalam Studi Kasus Perencanaan Pajak SPT Pribadi di Pajak Pintar.
Tax Planning SPT Pribadi: Bahaya Lapor Asal-Asalan
Banyak wajib pajak terjebak denda besar hanya karena keliru menyusun strategi laporan. Pelajari analisis lengkap penanganan case ini sebelum Anda terlambat.
Dari hasil analisis studi kasus perpajakan tersebut, terbukti secara empiris bahwa penataan instrumen pelaporan yang direkonsiliasi dengan baik sejak dini mampu menghindarkan Wajib Pajak dari kerugian finansial akibat salah urus administrasi fiskal.
Rancang Pajak Anda di Pajak Pintar Surabaya
Menemukan celah regulasi yang aman, menyusun pembukuan biaya operasional agar sepenuhnya berstatus deductible, serta mengintegrasikan sistem pelaporan e-Form dengan prinsip kepatuhan berkelanjutan membutuhkan keahlian hukum perpajakan yang mendalam dan mutakhir.
Pajak Pintar Surabaya hadir sebagai kompas strategis Anda di Surabaya. Kami menyediakan layanan komprehensif penyusunan Tax Planning Strategies yang legal, aman, dan disesuaikan secara khusus dengan karakteristik bisnis atau portofolio investasi Anda.
Tim konsultan pajak profesional kami di Surabaya siap membantu Sobat Pintar untuk:
- Melakukan Diagnostic Financial Review guna mendeteksi potensi inefisiensi beban pajak pada pembukuan perusahaan Anda saat ini.
- Merancang struktur perencanaan pajak korporasi (Corporate Tax Planning) jangka panjang yang aman dari risiko koreksi fiskal negatif.
- Memandu restrukturisasi kebijakan akuntansi perusahaan melalui pemanfaatan insentif pajak nasional dan skema remunerasi natura yang efisien.
- Memberikan pendampingan penuh untuk memastikan seluruh pelaporan SPT Tahunan Anda terekonsiliasi dengan sempurna serta bebas dari risiko denda materiil.
Kelola kewajiban perpajakan Anda dengan cerdas demi pertumbuhan bisnis yang tenang dan optimal.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
Sumber Referensi:
- Direktorat Jenderal Pajak. (2026). Biaya Yang Diakui Sebagai Pengurang Penghasilan Bruto.
- Direktorat Jenderal Pajak. (2023). Biaya Yang Tidak Dapat Diakui Sebagai Pengurang Penghasilan Bruto.
- Direktorat Jenderal Pajak. (2026). Legal! Ini 5 Kriteria Sumbangan yang Bisa Mengurangi Pajak.
- Direktorat Jenderal Pajak. (2025). Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Direktorat Jenderal Pajak. (2026). Coretax DJP dan Transformasi Administrasi Perpajakan.
- Putri, R. A. (2014). Pengaruh Tax Planning terhadap Efisiensi Beban Pajak Penghasilan Badan. Accounting Analysis Journal, 3(4).
- Pangemanan, S. (2013). Analisis Koreksi Fiskal untuk Menentukan Pajak Penghasilan Badan. Jurnal EMBA, 1(3).



