
Mengurus administrasi pajak perusahaan tidak selalu berarti direktur harus mengerjakan semuanya sendiri.
Ada kalanya perusahaan menunjuk tax staff, accounting, konsultan, atau pihak lain untuk membantu menjalankan hak dan memenuhi kewajiban perpajakannya. Di sinilah konsep Kuasa Wajib Pajak menjadi penting.
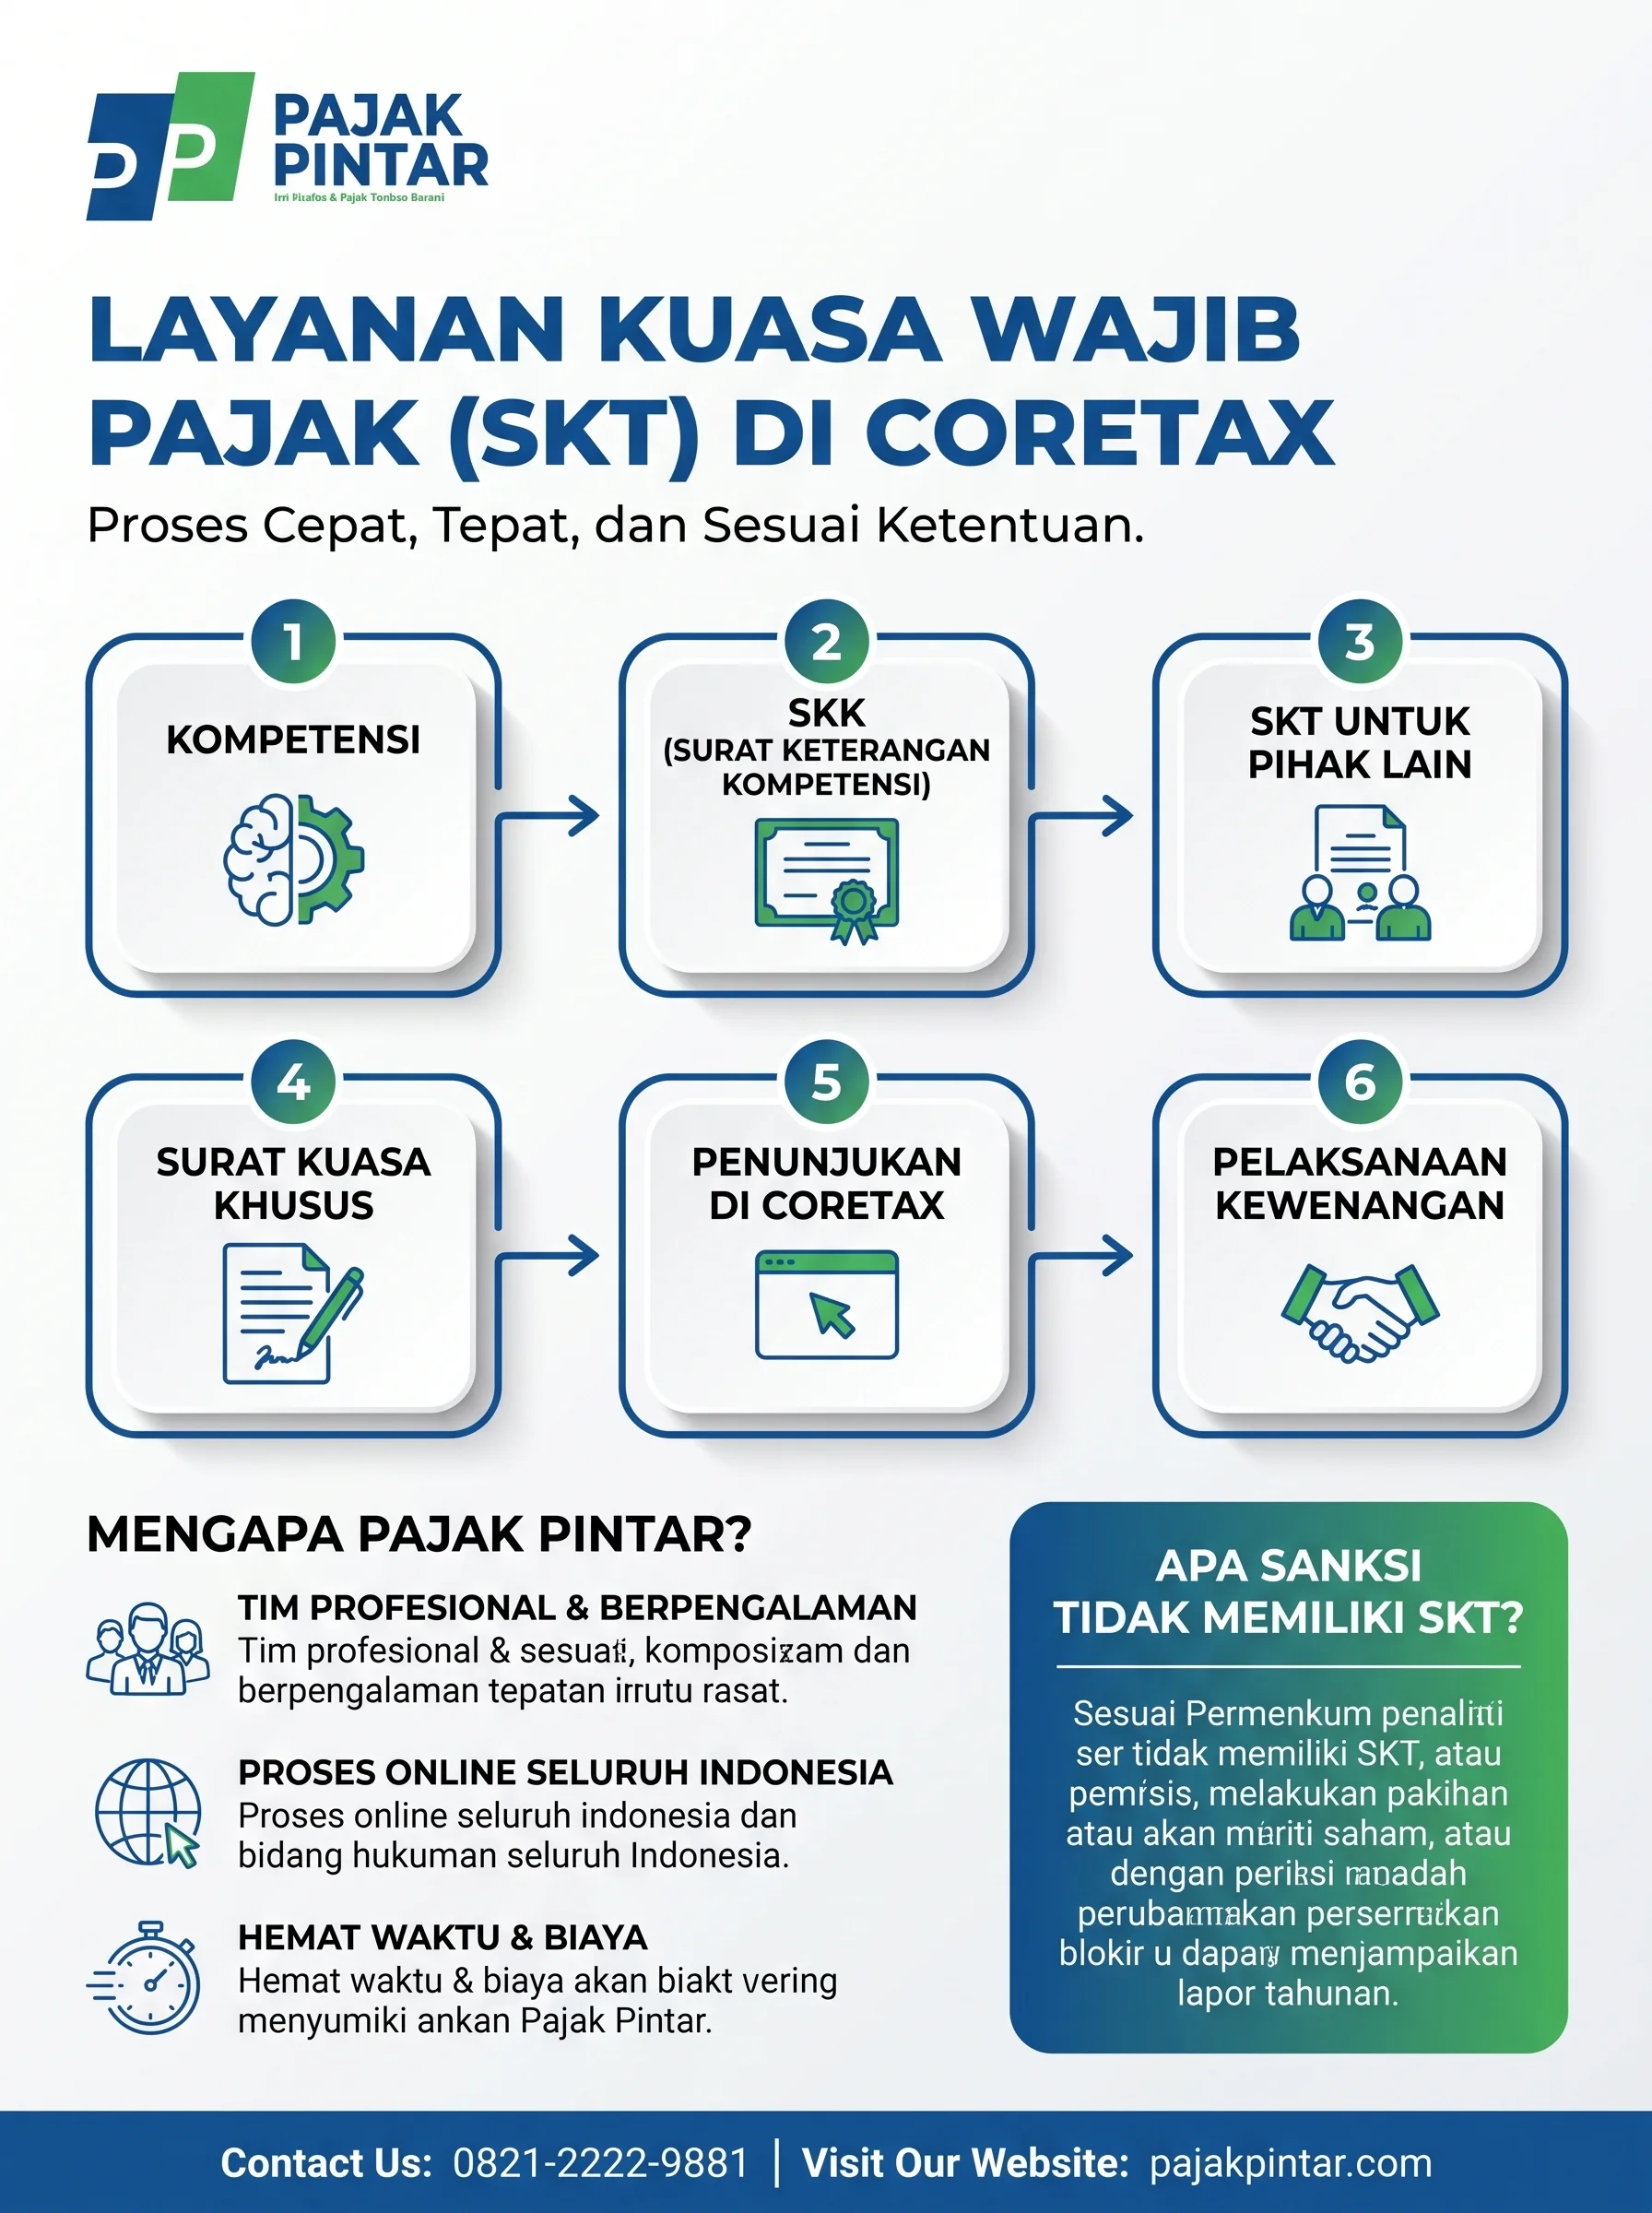
Namun, sejak perubahan aturan pada 2026, ada beberapa istilah yang perlu dibedakan: SKT, SKK, dan Surat Kuasa Khusus (SKK).
Bagi Sobat Pintar yang bekerja sebagai tax staff, accounting, atau membantu administrasi pajak beberapa perusahaan, perbedaan ini bukan sekadar istilah. Status tersebut berkaitan dengan siapa yang secara sah dapat menjalankan kewajiban perpajakan atas nama Wajib Pajak.
Lalu, bagaimana cara mengajukan SKT Kuasa Wajib Pajak di Coretax?
Sebelum masuk ke langkah teknisnya, mari luruskan dulu pengertiannya.
Apa Itu SKT Kuasa Wajib Pajak?
SKT atau Surat Keterangan Terdaftar merupakan bukti bahwa Pihak Lain telah memenuhi persyaratan untuk dapat ditunjuk sebagai Kuasa Wajib Pajak.
PMK 44 Tahun 2026 membagi pihak yang dapat menjadi Kuasa Wajib Pajak ke dalam tiga kelompok utama, yaitu Konsultan Pajak, Pihak Lain, dan keluarga Wajib Pajak.
Untuk Pihak Lain, salah satu persyaratan administratifnya adalah memiliki SKT yang terdaftar dalam sistem DJP. Sementara keluarga Wajib Pajak tidak dipersyaratkan memiliki SKT.
Sederhananya, Sobat Pintar bisa membayangkan SKT sebagai kredensial orangnya, bukan surat penunjukan untuk satu perusahaan tertentu.
Jadi, SKT tidak berarti seseorang otomatis menjadi kuasa PT A, PT B, atau PT C.
SKT menunjukkan bahwa orang tersebut telah memenuhi persyaratan untuk dapat ditunjuk sebagai Kuasa Wajib Pajak.
Setelah itu, masing-masing Wajib Pajak tetap perlu memberikan Surat Kuasa Khusus.
SKT, SKK, dan Surat Kuasa Khusus Itu Berbeda
Ini bagian yang sering membingungkan. Ketiganya mempunyai fungsi berbeda.
| Dokumen | Fungsi |
| SKK — Surat Keterangan Kompetensi | Membuktikan kompetensi yang menjadi dasar persyaratan kuasa |
| SKT — Surat Keterangan Terdaftar | Menunjukkan Pihak Lain telah memenuhi persyaratan untuk dapat ditunjuk sebagai Kuasa Wajib Pajak |
| Surat Kuasa Khusus | Dokumen penunjukan dari Wajib Pajak kepada orang tertentu untuk menjalankan hak/kewajiban perpajakan |
Hubungannya dapat dibayangkan seperti SIM dan surat tugas.
SKT menunjukkan bahwa seseorang memenuhi kualifikasi untuk menjalankan peran tertentu. Tetapi ketika perusahaan tertentu membutuhkan orang tersebut untuk mewakilinya, tetap diperlukan penunjukan khusus.
Dengan kata lain:
Punya SKT ≠ otomatis menjadi Kuasa Wajib Pajak suatu perusahaan.
Wajib Pajak tetap harus memberikan Surat Kuasa Khusus sesuai hak dan kewajiban yang dikuasakan. PMK 44/2026 juga mengatur bahwa Surat Kuasa Khusus hanya berlaku untuk satu orang kuasa dan harus mencantumkan hak/kewajiban perpajakan yang dikuasakan.
Siapa yang Wajib Memiliki SKT?
Tidak semua orang yang membantu administrasi pajak perusahaan otomatis harus memiliki SKT.
PMK 44/2026 membedakan tiga kelompok Kuasa Wajib Pajak:
1. Konsultan Pajak
Konsultan Pajak menggunakan Izin Praktik Konsultan Pajak sebagai dasar kewenangan sesuai ketentuan.
2. Pihak Lain
Pihak Lain adalah seseorang selain Konsultan Pajak dan keluarga Wajib Pajak yang dapat ditunjuk sebagai Kuasa Wajib Pajak.
Kelompok inilah yang diwajibkan memiliki SKT.
Contohnya dapat mencakup profesional atau pihak yang membantu perpajakan Wajib Pajak di luar kategori Konsultan Pajak dan keluarga.
3. Keluarga Wajib Pajak
Keluarga dalam cakupan ketentuan dapat menjadi kuasa tanpa diwajibkan memiliki SKT, sepanjang memenuhi ketentuan yang berlaku.
Jadi, apabila Sobat Pintar adalah tax staff perusahaan, jangan langsung menyimpulkan bahwa posisi sebagai karyawan otomatis membuat Sobat Pintar bebas dari ketentuan SKT.
Yang perlu dilihat adalah apakah Sobat Pintar bertindak sebagai karyawan biasa atau secara formal ditunjuk sebagai Kuasa Wajib Pajak.
Bingung Hitung Pajak Sendiri?
Jangan ambil risiko salah hitung atau lapor. Diskusikan masalah perpajakan Anda dengan konsultan berpengalaman secara langsung.
Apakah Karyawan Perusahaan Wajib Memiliki SKT?
Jawabannya bergantung pada peran yang dijalankan.
PMK 44/2026 tidak lagi memberikan kategori khusus “karyawan” sebagaimana aturan sebelumnya. Karyawan yang bertindak sebagai Kuasa Wajib Pajak dapat masuk dalam kategori Pihak Lain dan harus memenuhi ketentuan SKT.
Namun, tidak setiap aktivitas administrasi pajak karyawan otomatis berarti dirinya menjadi Kuasa Wajib Pajak.
Misalnya, pemberian akses tertentu dalam Coretax kepada pegawai untuk menjalankan fungsi administratif perusahaan tidak selalu sama dengan penunjukan pegawai tersebut sebagai Kuasa Wajib Pajak.
Karena itu, perusahaan perlu membedakan antara:
akses sistem → peran administratif → wakil Wajib Pajak → Kuasa Wajib Pajak.
Jangan sampai semua fungsi tersebut dianggap sama.
Syarat Mengajukan SKT Kuasa Wajib Pajak
Peraturan terbaru membuat persyaratan untuk Pihak Lain menjadi lebih terstruktur.
PMK 55 Tahun 2026 mengatur ketentuan mengenai konsultan pajak dan Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak. Dalam ketentuan tersebut, SKT diterbitkan bersamaan dengan SKK untuk Pihak Lain. Perolehan kompetensi dilakukan melalui mekanisme uji kompetensi yang diselenggarakan oleh unit pengelola di lingkungan Kementerian Keuangan.
Untuk tahap persiapannya, Sobat Pintar setidaknya perlu memperhatikan:
- memiliki NIK yang telah diaktivasi sebagai NPWP;
- memiliki akun atau akses administrasi yang diperlukan;
- memenuhi persyaratan kompetensi perpajakan;
- mengikuti mekanisme uji kompetensi sesuai ketentuan;
- memastikan data identitas perpajakan sesuai;
- memenuhi persyaratan administrasi yang ditetapkan dalam sistem Kementerian Keuangan.
Salah satu poin penting yang perlu digarisbawahi adalah jangan menganggap sertifikat brevet atau ijazah otomatis berarti SKT sudah dimiliki.
Untuk masa transisi, PMK 44/2026 masih memberikan ketentuan khusus sampai 31 Desember 2026 bagi orang tertentu yang sudah memiliki sertifikat brevet atau ijazah pendidikan formal perpajakan dengan persyaratan sebagaimana diatur dalam aturan tersebut.
Cara Mengajukan SKT Kuasa Wajib Pajak di Coretax
Setelah memahami persyaratannya, bagaimana proses di Coretax?
Perlu dibedakan antara proses memperoleh kompetensi/SKT dengan proses penunjukan sebagai kuasa oleh Wajib Pajak.
Untuk administrasi penunjukan yang terintegrasi dengan Coretax, alurnya pada dasarnya melibatkan data pihak yang akan menjadi kuasa dan penunjukan oleh Wajib Pajak.
Langkah 1 — Pastikan Data Perpajakan Sudah Sesuai
Sebelum melakukan proses apa pun, pastikan data identitas perpajakan Sobat Pintar sudah sesuai.
Periksa terutama:
- NIK;
- NPWP 16 digit;
- nama lengkap;
- alamat;
- status data perpajakan.
Data yang tidak sinkron dapat membuat proses administrasi berikutnya menjadi lebih rumit.
Anggap saja seperti membuat rekening bank.
Kalau nama di KTP berbeda dengan data sistem, proses berikutnya tentu tidak akan berjalan mulus.
Prinsip yang sama berlaku di administrasi Coretax.
Langkah 2 — Pastikan Status Kompetensi dan SKT
Bagi Pihak Lain, jangan langsung berasumsi bahwa cukup masuk Coretax lalu mengisi formulir SKT.
Perolehan SKT berkaitan dengan SKK dan mekanisme kompetensi yang diatur dalam PMK 55/2026.
Dengan demikian, Sobat Pintar perlu memastikan terlebih dahulu bahwa persyaratan kompetensi yang menjadi dasar penerbitan SKT telah terpenuhi.
Per 2026, ketentuan ini merupakan bagian dari sistem baru yang sedang diintegrasikan dengan administrasi DJP.
Langkah 3 — Masuk ke Coretax
Setelah status dan data administrasi siap, masuk ke Portal Wajib Pajak/Coretax.
Untuk proses penunjukan kuasa, Coretax mengadministrasikan hubungan antara Wajib Pajak dan pihak yang ditunjuk.
Dalam implementasi Coretax, mekanisme Surat Kuasa Khusus juga diarahkan untuk teradministrasi secara elektronik sehingga hubungan antara Wajib Pajak dan kuasa tercatat dalam sistem.
Langkah 4 — Masuk ke Menu Penunjukan Wakil/Kuasa
Untuk proses penunjukan, navigasi yang digunakan dalam Coretax adalah melalui area:
Portal Saya → Perubahan Status → Penunjukan Wakil/Kuasa
Pada tahap ini, sistem akan menampilkan formulir yang berkaitan dengan penunjukan perwakilan/kuasa.
Pastikan Sobat Pintar menggunakan profil yang benar.
Jika yang bertindak adalah perusahaan, perhatikan apakah akun sedang digunakan dalam kapasitas yang tepat sebagai Wajib Pajak Badan atau sebagai individu.
Langkah 5 — Masukkan Data Pihak yang Ditunjuk
Masukkan identitas pihak yang akan ditunjuk.
Data seperti NIK/NPWP akan digunakan untuk mengidentifikasi orang tersebut dalam sistem.
Pastikan nama yang muncul sesuai dengan data sebenarnya.
Kesalahan kecil seperti salah memasukkan identitas dapat berdampak pada proses penunjukan.
Langkah 6 — Tentukan Status dan Kewenangan
Wajib Pajak kemudian menentukan pihak yang akan menjalankan kewenangan perpajakan.
Ini bagian yang tidak boleh asal klik.
Surat Kuasa Khusus harus menjelaskan hak dan/atau kewajiban perpajakan apa yang dikuasakan serta masa berlakunya.
Jadi, jangan memberikan kewenangan lebih luas daripada yang memang dibutuhkan.
Misalnya perusahaan hanya membutuhkan bantuan untuk urusan tertentu, maka kewenangan tersebut sebaiknya dijelaskan sesuai kebutuhan dan ketentuan.
Langkah 7 — Buat dan Administrasikan Surat Kuasa Khusus
Setelah pihak yang akan menjadi kuasa ditentukan, Wajib Pajak memberikan Surat Kuasa Khusus.
PMK 44/2026 mengatur bahwa Surat Kuasa Khusus menjadi dokumen sah untuk penunjukan kuasa.
Surat tersebut setidaknya memuat identitas pemberi kuasa, identitas penerima kuasa, status kuasa, hak dan kewajiban perpajakan yang dikuasakan, serta masa berlaku.
Langkah 8 — Kuasa Memberikan Persetujuan
Setelah Wajib Pajak melakukan penunjukan, pihak yang ditunjuk perlu memberikan respons atau persetujuan melalui sistem.
Pada implementasi Coretax, pihak yang ditunjuk dapat menerima permohonan melalui menu terkait permohonan tertunda dan memberikan persetujuan menggunakan mekanisme autentikasi yang tersedia.
Setelah proses tersebut selesai, hubungan kuasa dengan Wajib Pajak akan tercatat dalam sistem.
Langkah 9 — Gunakan Akses Sesuai Kewenangan
Setelah penunjukan selesai, kuasa dapat menjalankan hak dan memenuhi kewajiban perpajakan sesuai kewenangan yang diberikan.
Ini penting.
Kuasa tidak berarti bebas mengakses atau melakukan semua tindakan perpajakan milik Wajib Pajak.
Kewenangannya mengikuti apa yang diberikan dalam Surat Kuasa Khusus.
Apakah Satu SKT Bisa Digunakan untuk Banyak Perusahaan?
Ya, SKT pada dasarnya merupakan kredensial individu.
Artinya, seseorang yang telah memiliki SKT tidak harus memperoleh SKT baru setiap kali ditunjuk oleh perusahaan berbeda.
Namun, setiap perusahaan yang menunjuk orang tersebut tetap perlu membuat Surat Kuasa Khusus masing-masing.
Contohnya:
Andi memiliki 1 SKT.
Kemudian:
- PT A menunjuk Andi → memiliki Surat Kuasa Khusus PT A;
- PT B menunjuk Andi → memiliki Surat Kuasa Khusus PT B;
- PT C menunjuk Andi → memiliki Surat Kuasa Khusus PT C.
Jadi yang berbeda adalah surat penunjukannya, bukan SKT orangnya.
Penjelasan DJP yang disampaikan dalam webinar terkait PMK 44/2026 juga menegaskan bahwa SKT merupakan kredensial orangnya dan tidak dibatasi hanya untuk satu perusahaan.
Apa Bedanya Kuasa Wajib Pajak dengan Admin/Drafter Coretax?
Ini juga penting untuk perusahaan.
Jangan menyamakan admin, drafter, wakil, dan kuasa.
Masing-masing dapat memiliki fungsi dan kewenangan yang berbeda.
Misalnya, seseorang dapat membantu perusahaan menyiapkan administrasi atau memasukkan data ke dalam sistem tanpa berarti orang tersebut menjadi Kuasa Wajib Pajak.
Karena itu, sebelum memberikan akses, perusahaan sebaiknya bertanya:
“Orang ini hanya membantu administrasi, atau benar-benar akan mewakili perusahaan dalam menjalankan hak dan kewajiban perpajakan?”
Jawaban tersebut menentukan bagaimana kewenangan dan akses perlu diberikan.
Apa yang Terjadi Jika SKT atau Kuasa Dicabut?
SKT bukan dokumen yang membuat kewenangan seseorang berlaku selamanya.
PMK 44/2026 mengatur bahwa pemberian kuasa dapat berakhir antara lain ketika masa Surat Kuasa Khusus berakhir, Wajib Pajak mencabut kuasa, atau SKT Pihak Lain dibekukan maupun dicabut.
Dalam sistem Coretax yang terintegrasi, berakhirnya hubungan kuasa juga dapat berdampak pada akses yang diberikan kepada kuasa tersebut.
Artinya, perusahaan juga perlu melakukan review secara berkala.
Jangan sampai seorang mantan tax staff atau pihak eksternal yang sudah tidak menangani perusahaan masih memiliki kewenangan yang seharusnya sudah dihentikan.
Bingung Hitung Pajak Sendiri?
Jangan ambil risiko salah hitung atau lapor. Diskusikan masalah perpajakan Anda dengan konsultan berpengalaman secara langsung.
Mengapa Administrasi Kuasa Menjadi Penting di Era Coretax?
Coretax membuat administrasi perpajakan semakin terintegrasi.
Di satu sisi, integrasi ini memudahkan karena data dan kewenangan dapat terdokumentasi dalam sistem.
Di sisi lain, perusahaan perlu lebih disiplin mengatur siapa yang mendapatkan akses dan kewenangan.
DJP menjelaskan bahwa pengaturan Kuasa Wajib Pajak diperlukan antara lain untuk memberikan kepastian hukum sekaligus melindungi Wajib Pajak dari risiko akibat perwakilan yang tidak kompeten.
Bayangkan perusahaan memberikan kunci kantor kepada seseorang.
Bukan hanya siapa yang memegang kuncinya yang penting, tetapi juga:
- kunci ruangan apa yang bisa dibuka;
- berapa lama akses diberikan;
- kapan akses harus dicabut;
- dan siapa yang bertanggung jawab atas penggunaannya.
Begitu pula dengan akses perpajakan.
Checklist Sebelum Menunjuk Kuasa Wajib Pajak
Sebelum perusahaan memberikan kewenangan kepada seseorang, Sobat Pintar dapat menggunakan checklist berikut:
Checklist Kepatuhan & Persyaratan
Klik kotak di bawah untuk menandai progres pengecekan dokumen dan data.
👤 Data Orang
📄 Dokumen
💻 Akses Coretax
Checklist sederhana ini dapat membantu perusahaan menghindari masalah administratif yang sebenarnya bisa dicegah sejak awal.
Cara mengurus SKT Kuasa Wajib Pajak di Coretax tidak cukup dipahami hanya sebagai urutan menu dan tombol.
Sobat Pintar perlu memahami hubungan antara kompetensi, SKK, SKT, Surat Kuasa Khusus, dan akses Coretax.
Namun, mekanisme detail perolehan SKT untuk Pihak Lain perlu mengikuti ketentuan terbaru PMK 44/2026 dan PMK 55/2026, termasuk mekanisme uji kompetensi dan penerbitan SKT/SKK.
Bagi perusahaan, hal yang paling penting bukan sekadar memiliki dokumen.
Yang lebih penting adalah memastikan orang yang diberi kewenangan memang memenuhi persyaratan, kewenangannya jelas, dan aksesnya sesuai dengan kebutuhan perusahaan.
Jika administrasi Coretax perusahaan mulai terasa seperti terlalu banyak “kunci” yang harus diatur siapa yang menjadi wakil, siapa yang menjadi kuasa, siapa yang hanya menjadi admin.
Sobat Pintar dapat meminta bantuan profesional untuk memetakan kewenangan dan administrasi perpajakan perusahaan.
Bingung Hitung Pajak Sendiri?
Dapatkan konsultasi perpajakan instan via WhatsApp atau tinggalkan email Anda untuk penawaran eksklusif langsung dari tim ahli kami.
Sumber Terpercaya
- Kementerian Keuangan RI — PMK 44 Tahun 2026
Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan. PMK ini berlaku sejak 6 Juli 2026 dan mencabut PMK 229/2014. (Kementerian Keuangan Republik Indonesia)
JDIH Kementerian Keuangan — PMK 44 Tahun 2026 - Kementerian Keuangan RI — PMK 55 Tahun 2026
Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Berlaku sejak 24 Agustus 2026 dan mencabut PMK 111/PMK.03/2014 beserta perubahannya. (Kementerian Keuangan Republik Indonesia)
JDIH Kementerian Keuangan — PMK 55 Tahun 2026 - Direktorat Jenderal Pajak — PMK-44/2026
Artikel DJP menjelaskan perubahan kategori Kuasa Wajib Pajak, SKT untuk Pihak Lain, serta integrasi administrasi kuasa ke Coretax. (Pajak)
DJP — Jamin Kepastian Hukum Kuasa dan Hak Wajib Pajak Lewat PMK-44/2026 - Direktorat Jenderal Pajak — PER-8/PJ/2025 dan administrasi Coretax
Relevan untuk memahami bagaimana dokumen elektronik dan pelaksanaan hak/kewajiban perpajakan diadministrasikan melalui sistem Coretax. (Kementerian Keuangan Republik Indonesia) - Pajakku — Panduan SKT Kuasa Wajib Pajak
Bisa digunakan sebagai sumber sekunder untuk memahami implementasi teknis Coretax, tetapi untuk klaim hukum sebaiknya tetap mengutamakan PMK dan sumber DJP. (Pajakku)



