

Bagi Sobat Pintar yang baru memulai atau sedang menjalankan usaha secara mandiri, pertanyaan mengenai kewajiban perpajakan sering kali menjadi sulit dimengerti.
Nah sebagai pemilik Usaha Mikro, Kecil, dan Menengah (UMKM), Anda tentu mendambakan kepatuhan fiskal yang sederhana, adil, dan tidak membebani.
Kami akan memberikan penjelasan detail dan mudah dimengerti mengenai status perpajakan usaha perorangan di Indonesia, termasuk fasilitas bebas pajak yang diberikan pemerintah, serta membandingkannya dengan entitas baru, yaitu Perseroan Perorangan.
Penjelasan kami tentu merujuk pada peraturan terbaru, terutama yang diatur dalam Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) dan Peraturan Pemerintah (PP) Nomor 55 Tahun 2022.
Baca sampai habis ya!
Bagaimana Status Pajak Usaha Perorangan?
Jawabannya adalah Ya, usaha perorangan dikenakan pajak, namun dengan fasilitas yang sangat meringankan.
Usaha perorangan, seperti pedagang, pajak freelancer, atau penyedia jasa yang menjalankan bisnis tanpa badan hukum (seperti PT atau CV), secara perpajakan dianggap sebagai Wajib Pajak Orang Pribadi (WP OP) yang melakukan kegiatan usaha atau pekerjaan bebas. Penghasilan yang diperoleh dari kegiatan usaha tersebut akan dikenakan Pajak Penghasilan (PPh).
Skema perpajakan bagi WP OP UMKM di Indonesia diatur sedemikian rupa untuk mendorong pertumbuhan usaha kecil, khususnya melalui skema PPh Final 0,5% dari omzet bruto bulanan.
Usaha Perorangan (Wajib Pajak Orang Pribadi)
Berdasarkan Peraturan Pemerintah (PP) Nomor 55 Tahun 2022 (turunan dari UU HPP), terdapat tiga skema penting yang harus diketahui oleh WP OP yang menjalankan usaha.
A. Fasilitas Bebas Pajak hingga Omzet Rp500 Juta
Ini adalah insentif terbesar bagi pelaku UMKM Orang Pribadi.
- Ketentuan
Wajib Pajak Orang Pribadi yang memiliki peredaran bruto (omzet) dari usaha sampai dengan Rp500.000.000,00 (lima ratus juta rupiah) dalam satu Tahun Pajak tidak dikenai Pajak Penghasilan (PPh) Final (PP 55/2022 Pasal 60 ayat 2).
- Implikasi
Artinya, PPh Final 0,5% hanya dihitung dan dibayar setelah akumulasi omzet dalam satu tahun pajak melampaui batas Rp500 juta.
- Kewajiban Lapor
Meskipun omzetnya di bawah batas tersebut dan PPh-nya nol, WP OP tetap wajib melaporkan penghasilannya dalam SPT Tahunan Orang Pribadi (Formulir 1770) untuk menunjukkan kepatuhan dan pencatatan omzet yang benar.
B. Tarif PPh Final 0,5% (Peredaran Bruto Tertentu)
Apabila omzet telah melampaui batas bebas pajak, barulah kewajiban PPh Final dihitung.
- Tarif dan Dasar
Wajib Pajak Orang Pribadi UMKM yang omzetnya dalam satu tahun pajak melebihi Rp500 juta hingga maksimal Rp4,8 Miliar dikenakan PPh Final sebesar 0,5% dari omzet bruto bulanan.
- Perhitungan
PPh Final 0,5% hanya dikenakan pada selisih omzet yang melampaui Rp500 juta. Pembayaran dilakukan setiap bulan (SPT Masa) paling lambat tanggal 15 bulan berikutnya.
- Jangka Waktu
WP OP dapat memanfaatkan skema PPh Final 0,5% ini selama paling lama 7 tahun sejak tahun pertama memanfaatkan fasilitas ini (PP 55/2022 Pasal 59). Terdapat rencana pemerintah untuk mempermanenkan atau memperpanjang fasilitas ini.
C. Tarif Progresif (Skema Normal)
Setelah masa PPh Final 0,5% (7 tahun) berakhir, atau jika WP OP memilih sejak awal untuk tidak menggunakan PPh Final, maka berlaku skema normal berdasarkan Tarif Progresif PPh Pasal 17.
- Dasar Perhitungan
Pajak dihitung dari Penghasilan Kena Pajak (PKP), yaitu Laba Bersih setelah dikurangi Penghasilan Tidak Kena Pajak (PTKP).
- Metode Penghitungan Laba
WP OP dapat memilih menggunakan Pembukuan (jika omzet di atas Rp4,8 Miliar wajib Pembukuan) atau Norma Penghitungan Penghasilan Neto (NPPN) (jika omzet kurang dari Rp4,8 Miliar).
- Tarif Progresif (PPh Pasal 17 UU HPP):
- S.d. Rp60 Juta: 5%
- Rp60 Juta s.d. Rp250 Juta: 15%
- Rp250 Juta s.d. Rp500 Juta: 25%
- Rp500 Juta s.d. Rp5 Miliar: 30%
- Rp5 Miliar: 35%
Konsultasi Pajak All In Lebih Mudah
Butuh bantuan pajak perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppPerbandingan Usaha Perorangan vs Perseroan Perorangan
Sejak berlakunya UU Cipta Kerja, muncul entitas hukum baru bernama Perseroan Perorangan (PT Perorangan), yaitu Perseroan Terbatas yang didirikan oleh satu orang dan memenuhi kriteria Usaha Mikro dan Kecil (UMK).
Meskipun didirikan oleh satu orang, status perpajakan PT Perorangan berbeda signifikan dari Usaha Perorangan (WP OP).
| Aspek | Usaha Perorangan (WP Orang Pribadi) | Perseroan Perorangan (WP Badan) |
| Status Subjek Pajak | Wajib Pajak Orang Pribadi (WP OP) | Wajib Pajak Badan (WP Badan) |
| Fasilitas Bebas Rp500 Juta | Dapat memanfaatkan, dikenakan PPh Final setelah omzet > Rp500 Juta. | Tidak Dapat memanfaatkan fasilitas bebas Rp500 juta. |
| Tarif PPh UMKM | PPh Final 0,5% dari omzet bruto di atas Rp500 Juta. | PPh Final 0,5% dari seluruh omzet bruto (maksimal Rp4,8 Miliar). |
| Jangka Waktu PPh Final | Maksimal 7 Tahun. | Maksimal 3 Tahun (PP 55/2022 Pasal 59). |
| Kewajiban Laporan Keuangan | Hanya perlu pencatatan omzet (jika PPh Final). Jika memilih skema normal atau omzet > Rp4,8 Miliar, wajib Pembukuan. | Wajib menyusun Laporan Keuangan (Neraca dan Laba Rugi) untuk perhitungan PPh Badan setelah masa PPh Final berakhir. |
| Pelaporan SPT | SPT Tahunan Orang Pribadi (Formulir 1770). | SPT Tahunan Badan (Formulir 1771). |
Poin Penting:
PT Perorangan, sebagai subjek pajak badan, tidak dapat memanfaatkan fasilitas pembebasan PPh hingga Rp500 juta, dan masa penggunaan PPh Final 0,5% lebih pendek (3 tahun) dibandingkan WP OP (7 tahun).
Pajak Lain yang Mungkin Dikenakan
Selain PPh atas penghasilan usaha, terdapat kewajiban pajak lain yang mungkin harus dipenuhi oleh usaha perorangan, terutama saat skala bisnisnya membesar.
1. Pajak Pertambahan Nilai (PPN)
PPN adalah pajak atas konsumsi barang dan jasa.
- Kewajiban
Usaha perorangan (WP OP) wajib mendaftarkan diri sebagai Pengusaha Kena Pajak (PKP) jika omzet tahunannya melebihi Rp4,8 Miliar.
- Implikasi
Setelah dikukuhkan sebagai PKP, Wajib Pajak wajib memungut PPN (umumnya 11%) dari setiap penyerahan Barang/Jasa Kena Pajak.
2. Pemotong/Pemungut Pajak (SPT Masa)
Ketika usaha perorangan merekrut karyawan atau memanfaatkan jasa pihak ketiga, statusnya berubah menjadi pemotong/pemungut pajak, yang mewajibkan pelaporan SPT Masa.
- PPh Pasal 21
Jika mempekerjakan karyawan, wajib memotong PPh 21 atas gaji mereka dan melaporkan SPT Masa PPh 21.
- PPh Pasal 23/4(2)
Jika membayar jasa (misalnya sewa ruko, jasa konsultan, jasa event organizer), wajib memotong PPh Pasal 23 atau PPh Pasal 4 Ayat (2) dan melaporkan SPT Masa PPh terkait.
Konsultasi Pajak Jadi Lebih Mudah
Butuh bantuan pajak All In untuk perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppContoh Studi Kasus: Perhitungan PPh Final UMKM
Mari kita gunakan contoh kasus untuk memahami implementasi fasilitas bebas pajak Rp500 Juta bagi Usaha Perorangan (WP OP) berdasarkan PP 55/2022.
Kasus Bapak Doni (Usaha Perorangan)
Bapak Doni memiliki usaha katering (WP OP) yang terdaftar sejak tahun 2023. Peredaran bruto (omzet) per bulan selama tahun 2025 adalah sebagai berikut:
| Bulan | Omzet Bruto Bulanan (Rp) | Akumulasi Omzet (Rp) | Omzet Kena PPh (Rp) | PPh Final 0,5% Terutang (Rp) |
| Januari | 50.000.000 | 50.000.000 | 0 | 0 |
| Februari | 60.000.000 | 110.000.000 | 0 | 0 |
| Maret | 74.000.000 | 184.000.000 | 0 | 0 |
| April | 74.000.000 | 258.000.000 | 0 | 0 |
| Mei | 74.000.000 | 332.000.000 | 0 | 0 |
| Juni | 74.000.000 | 406.000.000 | 0 | 0 |
| Juli | 10.000.000 | 416.000.000 | 0 | 0 |
| Agustus | 54.000.000 | 480.000.000 | 0 | 0 |
| September | 80.000.000 | 560.000.000 | 60.000.000 | 300.000 |
| Oktober | 70.000.000 | 630.000.000 | 70.000.000 | 350.000 |
| November | 60.000.000 | 690.000.000 | 60.000.000 | 300.000 |
| Desember | 50.000.000 | 740.000.000 | 50.000.000 | 250.000 |
| Total | 740.000.000 | 1.200.000 |
Analisis Perhitungan:
- Omzet Bebas Pajak yaitu dari Januari hingga Agustus, total omzet Bapak Doni baru mencapai Rp480 Juta, yang berarti PPh Final terutang adalah Rp0.
- Bulan Krusial (September) yaitu omzet bulan September (Rp80 Juta) membuat akumulasi omzet melampaui batas Rp500 Juta.
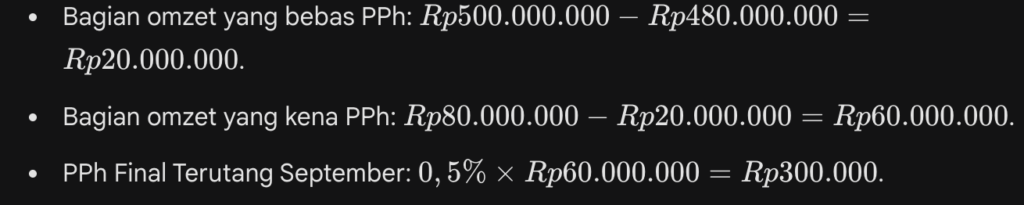
- Bulan Berikutnya yaitu sejak Oktober, seluruh omzet bulanan (karena batas Rp500 Juta sudah terlewati) dikenakan PPh Final 0,5%.
Kesimpulan:
Bapak Doni wajib menyetorkan total PPh Final Rp1.200.000 (untuk masa September s.d. Desember) dan wajib melaporkan SPT Tahunan Orang Pribadi pada Maret 2026.
Nah bagaimana Sobat Pintar? Apakah sudah memahami skema perhitungannya? Jika sudah, Anda juga perlu memikirkan cara efektif untuk mengakumulasikan pajak usaha Anda.
Caranya? Dengan menggunakan konsultan pajak yang profesional.
Kepatuhan Mudah, Urusan Bisnis Lancar
Kerumitan dalam membedakan antara PPh Final, skema normal, kewajiban pelaporan SPT Masa (pemotongan), dan SPT Tahunan, seringkali membuat pelaku UMKM kebingungan dan berisiko melalaikan kewajiban.
Padahal, kepatuhan pajak yang terencana adalah investasi jangka panjang untuk legalitas dan kredibilitas usaha Anda.
Mengapa Anda Perlu Konsultan Pajak?
- Penentuan Status Tepat
Konsultan membantu Anda menentukan status pajak yang paling efisien (PPh Final, Skema Normal, atau PT Perorangan) sesuai pertumbuhan omzet Anda.
- Pencatatan yang Akurat
Memastikan pencatatan omzet bulanan Anda memenuhi standar DJP agar fasilitas bebas pajak Rp500 juta dapat dimanfaatkan secara optimal.
- Pelaporan Tanpa Salah
Mengurus dan melaporkan seluruh SPT Masa dan SPT Tahunan Anda tepat waktu, termasuk mempersiapkan Laporan Keuangan sederhana (jika diperlukan) atau menghitung NPPN.
Pajak Pintar hadir untuk menjadi solusi navigasi perpajakan Anda. Kami menyediakan layanan pengurusan pajak tahunan dan bulanan yang terstruktur, memastikan Anda, Sobat Pintar, dapat fokus penuh pada pengembangan bisnis tanpa terbebani oleh administrasi fiskal.
Urusan pajak yang rumit dan detail? Serahkan kepada tim ahli Pajak Pintar. Kami siap mengawal kepatuhan dan mengoptimalkan keuntungan Anda.
Jangan tunda lagi kepastian fiskal usaha Anda. Manfaatkan fasilitas Konsultasi Gratis dengan tim ahli kami untuk mendapatkan solusi perpajakan yang sesuai dengan skala dan bentuk usaha perorangan Anda.
Klik tautan berikut untuk Konsultasi Gratis dengan Tim Ahli kami:
Konsultasi Gratis Disini
Konsultasikan kebutuhan pajak pribadi maupun perusahaan Anda All In bersama tim Pajak Pintar yang berpengalaman.
Konsultasi via WhatsAppSumber Referensi
- DDTC News. (2025). Ingat! PT Perorangan Tak Dapat Fasilitas Omzet Rp500 Juta Bebas Pajak.
- HiPajak. (2025). Pajak UMKM: PPh Final 0,5% Bisa Digunakan Hingga 2029.
- Kompas.com. (2025). PPh Final UMKM 0,5 Persen Akan Diperpanjang Permanen..
- Ortax. (2022). Ini Alasan Mengapa UMKM Omzet Kurang Dari 500 Juta Masih Dipotong Pajak.
- Pajak.go.id. (n.d.). Wajib Pajak Baru PPN. Direktorat Jenderal Pajak.
- Pajakku. (2025). UMKM dengan Omzet di Bawah Rp500 Juta Tetap Bebas Pajak, Begini Aturannya.
- Peraturan Pemerintah Republik Indonesia Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- SmartLegal.id. (2025). Perbedaan Pajak PT Perorangan dan PT Biasa, Cek Besaran Tarif PPh dan Kewajiban Lainnya.



