
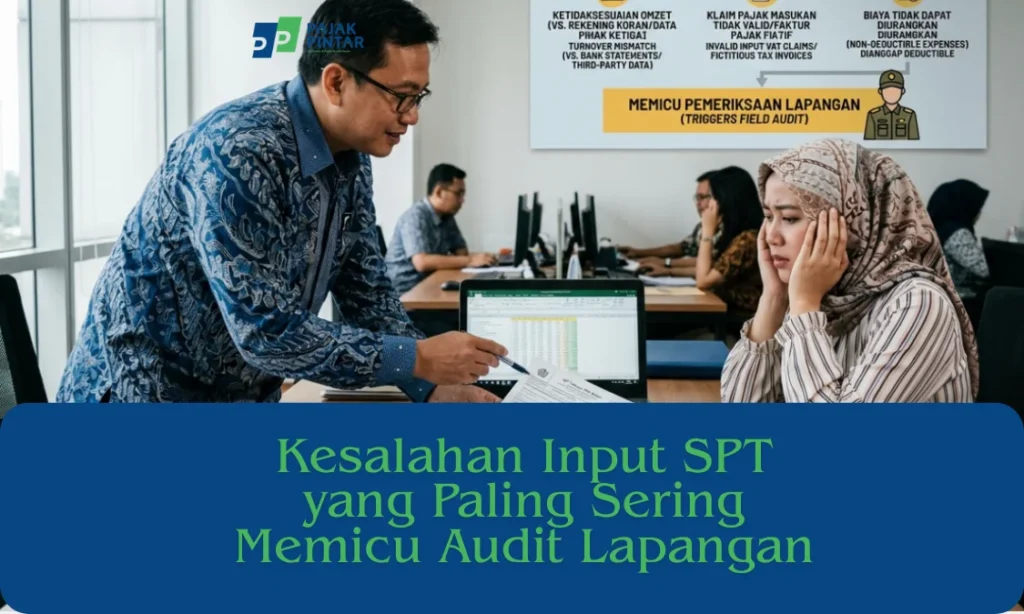
Proses pelaporan Surat Pemberitahuan (SPT) Tahunan kini jauh lebih mudah berkat adanya layanan digital seperti e-Filing dan e-Form di portal DJP Online. Namun, di balik kemudahan teknologi tersebut, tersimpan risiko kebocoran data administratif akibat faktor kelalaian manusia (human error).
Banyak Wajib Pajak yang menganggap bahwa selama status pengisian di aplikasi sudah menunjukkan “Nihil”, maka laporan mereka sudah otomatis aman dan benar.
Kenyataannya, sistem pengawasan Direktorat Jenderal Pajak (DJP) bekerja menggunakan algoritma pencocokan data (data matching) otomatis yang sangat sensitif terhadap kesalahan teknis.
Satu salah ketik angka, kekeliruan memilih kode, atau ketidaksinkronan data antar-lampiran dapat langsung memicu alarm anomali di sistem KPP. Jika kesalahan input tersebut bersifat material, Account Representative (AR) tidak hanya akan mengirimkan SP2DK, melainkan dapat merekomendasikan profil Anda untuk dinaikkan ke tahap Pemeriksaan Lapangan (Audit Lapangan).
Agar Sobat Pintar terhindar dari pemeriksaan formal yang menyita waktu dan energi bisnis, mari kita bedah lima kesalahan input teknis yang paling sering memicu audit lapangan berikut ini.
1. Salah Kode Jenis Pajak atau Identitas Pemotong
Kesalahan teknis pertama yang sangat sering terjadi adalah kekeliruan dalam memasukkan nomor identitas (NPWP/NIK) lawan transaksi serta salah memilih Kode Jenis Pajak saat melakukan input data di e-Form.
Ketika Sobat Pintar bertindak sebagai pemotong pajak atau ingin mengklaim bukti potong dari pihak lain, keakuratan Nomor Pokok Wajib Pajak (NPWP) atau Nomor Induk Kependudukan (NIK) adalah harga mati. Jika Anda salah memasukkan satu digit saja, data tersebut tidak akan terkoneksi dengan dasbor wajib pajak yang bersangkutan.
Begitu pula dengan pemilihan kode akun pajak dan kode jenis setoran (misalnya, tertukar antara kode untuk PPh Pasal 21, Pasal 23, atau PPh Final). Kesalahan ini mengakibatkan sistem DJP membaca adanya ketidaksesuaian laporan data (data asymmetry), yang dianggap sebagai indikasi manipulasi pajak sebelum Anda mengklarifikasinya.
2. Inkonsistensi Data Antar-Tahun Pajak (Saldo Awal vs Saldo Akhir)
Sistem DJP Online dirancang untuk merekam jejak histori laporan perpajakan Anda dari tahun ke tahun secara berkesinambungan. Kelalaian teknis yang kerap memicu audit lapangan adalah adanya ketidaksinkronan saldo atau data antara SPT tahun lalu dengan SPT tahun berjalan.
Contoh Kasus Inkonsistensi:
- Kolom Harta: Di SPT Tahunan tahun lalu, Anda melaporkan saldo kas dan setara kas sebesar Rp500 juta. Namun, di SPT tahun ini, saldo awal kas tersebut tiba-tiba ditulis Rp50 juta tanpa ada penjelasan mengenai kemana larinya selisih Rp450 juta tersebut (tidak ada pembelian aset baru atau pelunasan utang yang sebanding).
- Kolom Utang: Di SPT tahun lalu tercantum sisa pokok KPR sebesar Rp300 juta. Pada SPT tahun ini, kolom utang tersebut langsung diisi Rp0 (lunas), namun di saat yang sama profil penghasilan neto Anda tidak logis untuk melunasi utang sebesar itu dalam waktu satu tahun.
Inkonsistensi saldo sisa kompensasi kerugian, saldo utang, maupun daftar harta antar-tahun pajak ini akan langsung dikategorikan sebagai anomali tinggi oleh sistem pengawasan kepatuhan KPP.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
3. Kesalahan Penginputan Kredit Pajak (PPh 22, 23, dan 25)
Mengklaim kredit pajak sebagai pengurang PPh terutang di akhir tahun adalah hak setiap wajib pajak. Namun, kesalahan teknis dalam menginput nilai nominal, nomor bukti potong, atau tanggal diterbitkannya bukti potong sangat sering berujung pada audit lapangan.
Banyak wajib pajak menginput nilai kredit pajak berdasarkan catatan internal pembukuan mereka sendiri, tanpa mencocokkannya secara riil fisik dengan lembar bupot e-Bupot yang diterbitkan oleh lawan transaksi.
Jika Anda mengklaim kredit pajak sebesar Rp50 juta, namun setelah dicek di sistem DJP pihak lawan transaksi belum melaporkannya atau nominal yang tertera hanya Rp5 juta, maka klaim Anda akan langsung ditolak secara sistemik. Tindakan mengklaim kredit pajak yang tidak valid dinilai sebagai pelanggaran formal yang serius.
4. Ketidaksesuaian Data Bukti Potong dengan Lampiran Utama
Kesalahan input ini umumnya terjadi pada wajib pajak pribadi yang memiliki lebih dari satu pemberi kerja atau pengusaha dengan banyak sumber pendapatan. Saat mengisi e-Form, seluruh data penghasilan bruto dan PPh yang telah dipotong dari lembar kertas Bukti Potong (Formulir 1721-A1/A2 atau bupot unifikasi) wajib dipindahkan ke dalam lampiran daftar pemotongan pihak lain.
Audit lapangan sering terjadi ketika total penjumlahan nominal penghasilan bruto yang diinput di lembar lampiran tidak sinkron dengan angka yang dimasukkan pada induk SPT (Lampiran Utama). Ketidaksinkronan ini membuat perhitungan tarif progresif Pasal 17 menjadi kacau, sehingga memicu terjadinya status kurang bayar yang salah hitung secara sistem.
5. Salah Mengisi Lampiran Khusus dan Ketidaksesuaian Status PTKP
Bagi Wajib Pajak Badan, pengisian Lampiran Khusus (seperti Laporan Transaksi Hubungan Istimewa, Daftar Nominatif Biaya Entertainment, atau Perhitungan Kompensasi Kerugian Fiskal) memegang peranan vital. Membiarkan lampiran khusus ini kosong padahal pos biayanya dikurangkan di laporan laba rugi komersial adalah tiket cepat menuju pemeriksaan lapangan.
Sementara untuk Wajib Pajak Orang Pribadi, kesalahan input yang fatal adalah kekeliruan dalam memilih status Pernikahan dan Tanggungan (Penghasilan Tidak Kena Pajak – PTKP).
Contoh Kekeliruan:
Seorang wajib pajak pria berstatus kawin dengan 2 anak menggunakan kode PTKP K/2. Namun, istrinya juga bekerja dan memilih melaporkan pajak secara terpisah (status MT) atau digabung (PH), tetapi input data pada aplikasi e-Filing tidak disesuaikan secara teknis perpajakan yang benar.
Kesalahan memilih status PTKP ini secara langsung mengubah nilai akhir pajak terutang, dan jika ditemukan saat audit, Anda wajib membayar denda beserta bunga administrasinya.
Dampak Nyata Lapor Asal
Banyak pelaku usaha menganggap remeh akurasi input data ini dan memilih prinsip “yang penting sudah klik lapor” tanpa melakukan pemeriksaan silang (cross-check) yang ketat. Tindakan mengisi data secara seadanya atau asal-asalan tanpa dasar rekonsiliasi yang matang terbukti menjadi bumerang finansial yang merugikan.
Sebagai referensi nyata mengenai bagaimana kelalaian pengisian data administratif perpajakan pribadi dapat memicu sanksi dan beban finansial yang membengkak di kemudian hari, Sobat Pintar dapat mempelajari laporan analitis kami dalam Studi Kasus Tax Planning SPT Pribadi Lapor Asal di Pajak Pintar.
Tax Planning SPT Pribadi: Bahaya Lapor Asal-Asalan
Banyak wajib pajak terjebak denda besar hanya karena keliru menyusun strategi laporan. Pelajari analisis lengkap penanganan case ini sebelum Anda terlambat.
Dari hasil analisis studi kasus tersebut, dapat ditarik pelajaran berharga bahwa pembenahan administrasi secara preventif dan pemetaan data keuangan yang konsisten jauh lebih aman daripada berurusan dengan proses sanggahan setelah sistem mendeteksi adanya kesalahan input data material.
Amankan Pelaporan Pajak Anda
Menghindari kesalahan teknis perpajakan di era digitalisasi ini membutuhkan ketelitian tingkat tinggi, pemahaman kode jenis pajak yang mendalam, serta kemampuan rekonsiliasi fiskal yang runtut. Anda tidak perlu menanggung risiko kesalahan input yang memicu audit lapangan sendirian.
Pajak Pintar Surabaya hadir sebagai mitra terpercaya bagi para pelaku usaha, profesional, dan korporasi di Surabaya untuk mengamankan proses pelaporan SPT Anda. Kami menyediakan layanan Pre-Filing Review dan deteksi kesalahan input guna memastikan draf SPT Anda sepenuhnya bebas dari anomali data sebelum dikirim ke sistem DJP Online.
Tim konsultan pajak profesional kami di Surabaya siap membantu Sobat Pintar untuk:
- Melakukan pemeriksaan menyeluruh (Error Checking) terhadap draf pengisian e-Form atau e-Filing Anda untuk memastikan tidak ada salah kode akun atau identitas pemotong.
- Melakukan sinkronisasi dan ekualisasi data histori antar-tahun pajak agar tidak terjadi inkonsistensi saldo harta maupun utang.
- Memvalidasi keakuratan klaim kredit pajak (PPh 22, 23, 25) langsung dengan basis data yang valid.
- Memastikan seluruh lampiran khusus dan penentuan status PTKP diisi dengan tepat demi efisiensi pajak yang aman dan legal.
Cegah risiko audit lapangan dengan pelaporan SPT yang bersih, akurat, dan terekonsiliasi dengan baik.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
Sumber Referensi
- Direktorat Jenderal Pajak. (2024). Pemeriksaan Pajak sebagai Upaya Meningkatkan Kepatuhan Pajak.
- Direktorat Jenderal Pajak. (2023). Kesalahan-Kesalahan dalam Pengisian SPT Tahunan.
- Direktorat Jenderal Pajak. (2021). SP2DK Kempos dan Kepatuhan Perpajakan.
- Direktorat Jenderal Pajak. (2026). Di Balik Angka SPT: Menelusuri Logika Harta, Utang, dan Penghasilan.
- Direktorat Jenderal Pajak. (2023). Peran Vital Harta Sebagai Indikator Kebenaran SPT Tahunan.
- Wardana, A. B. (2019). Nudges pada SP2DK sebagai Bagian dari Upaya Peningkatan Tax Compliance di Indonesia. Jurnal Pajak Indonesia, 2(1).
- Suryani. (2025). SP2DK sebagai Sarana Komunikasi antara Wajib Pajak dan Fiskus. Atestasi: Jurnal Ilmiah Akuntansi, 8(2), 680–688.
- Affandi, M. E. (2021). Urgensi Penyeragaman Pola Komunikasi Account Representative dan Efektivitas Pengawasan Kepatuhan Pajak. Scientax, 3(1), 29–50.



