
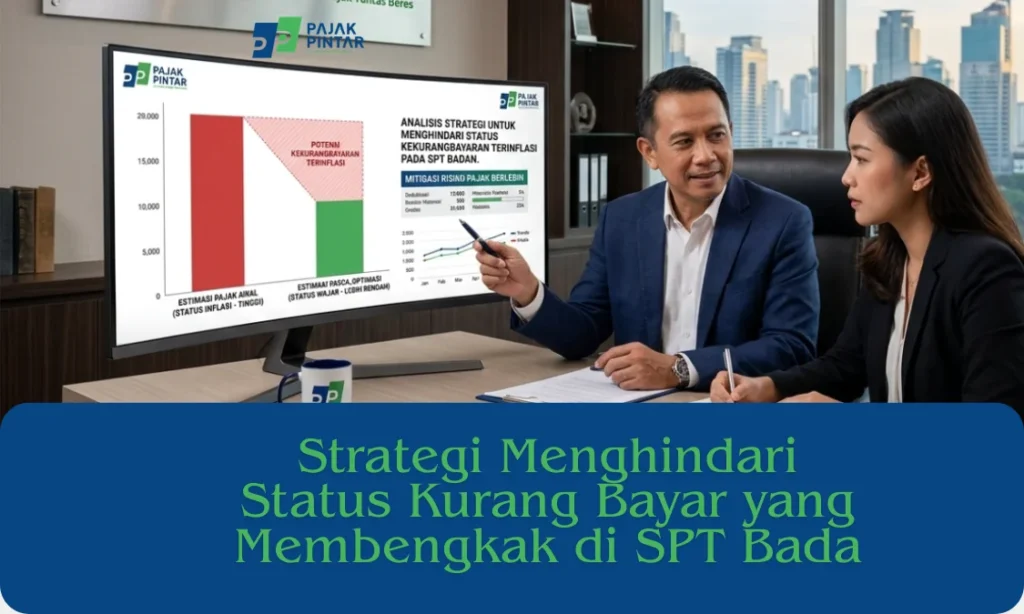
Bagi sebuah perusahaan, bulan-bulan menjelang penutupan tahun buku dan pelaporan Surat Pemberitahuan (SPT) Tahunan Badan sering kali menjadi periode yang krusial. Salah satu kejutan negatif yang paling dihindari oleh direksi dan tim keuangan adalah munculnya angka PPh Kurang Bayar (Pasal 29) yang melonjak drastis di luar ekspektasi.
Ketika kewajiban pajak kurang bayar menumpuk secara tiba-tiba di akhir tahun, stabilitas cash flow (arus kas) perusahaan taruhannya. Dana ekuitas yang seharusnya dialokasikan untuk ekspansi bisnis, belanja modal (capex), atau operasional harian terpaksa tersedot untuk melunasi utang pajak secara instan.
Sebenarnya, status kurang bayar yang membengkak bukanlah sesuatu yang tidak bisa dicegah. Kondisi ini umumnya terjadi akibat lemahnya pengawasan sepanjang tahun berjalan serta minimnya pemanfaatan instrumen kredit pajak.
Mari kita bedah strategi komprehensif perpajakan badan untuk menjaga kesehatan likuiditas perusahaan Sobat Pintar.
1. Perencanaan Pajak (Tax Planning) Sepanjang Tahun
Kunci utama dari pengelolaan pajak badan yang efisien adalah tidak memperlakukan kepatuhan fiskal sebagai agenda akhir tahun semata, melainkan sebagai proses mitigasi yang berjalan konsisten sepanjang tahun (continuous tax planning).
Optimasi Kredit Pajak (PPh 22 & PPh 23)
Kredit pajak adalah investasi atau tabungan pajak Anda yang dipotong atau dipungut oleh pihak lain selama tahun berjalan. Banyak perusahaan mengabaikan pengarsipan bukti potong ini, sehingga saat akhir tahun, mereka tidak dapat menggunakannya sebagai pengurang PPh terutang.
- PPh Pasal 22: Pastikan setiap transaksi impor barang atau pembelian materiil dari pemungut negara terdokumentasi SSP atau dokumen setaranya dengan rapi.
- PPh Pasal 23: Jika perusahaan Anda bergerak di bidang jasa atau sewa, setiap kali klien memotong pembayaran sebesar 2%, segera minta Bukti Potong PPh 23 melalui sistem e-Bupot. Kehilangan satu lembar bukti potong berarti hilangnya hak Anda untuk mengurangi nominal kurang bayar di akhir tahun.
Perhitungan Angsuran PPh 25 yang Akurat
PPh Pasal 25 adalah angsuran pajak bulanan yang wajib dibayar perusahaan sebagai cicilan PPh yang akan terutang di akhir tahun.
Anomali Lonjakan Omzet: Jika di tengah tahun perusahaan mendapatkan proyek besar yang meningkatkan laba secara signifikan, lakukan proksi perhitungan ulang. Jangan ragu untuk menyesuaikan nilai angsuran PPh 25 secara mandiri atau berkoordinasi dengan AR apabila ada potensi laba melonjak tajam, agar penumpukan kurang bayar di Pasal 29 tidak terlalu ekstrem di akhir tahun buku.
2. Manajemen Biaya dan Rekonsiliasi Fiskal
Tidak semua pengeluaran yang tercatat dalam laporan keuangan komersial akuntansi dapat diakui sebagai pengurang pajak (deductible expenses). Di sinilah pentingnya menerapkan strategi manajemen pengeluaran legal dan rekonsiliasi fiskal secara berkala.
Untuk memaksimalkan biaya yang dapat dikurangkan, perusahaan wajib memastikan prinsip 3M (Mendapatkan, Menagih, dan Memelihara) penghasilan terpenuhi:
- Biaya Entertainment: Pengeluaran untuk menjamu klien dapat diakui sebagai biaya fiskal asal dibuatkan Daftar Nominatif yang valid sesuai aturan DJP, lengkap dengan nama, instansi, dan tujuan bisnis dari jamuan tersebut.
- Biaya Kesejahteraan Karyawan (Natura): Pasca berlakunya regulasi terbaru UU HPP, kenikmatan atau natura tertentu kini dapat dibiayakan oleh perusahaan sepanjang memenuhi batasan dan ketentuan yang berlaku. Pastikan tim payroll dan akuntansi menyelaraskan akun-akun ini agar tidak terkena koreksi fiskal positif yang menaikkan laba kena pajak secara semu.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
3. Pemanfaatan Fasilitas Pajak yang Legal
Pemerintah Indonesia menyediakan berbagai insentif fiskal untuk mendukung pertumbuhan dunia usaha. Mengabaikan fasilitas ini adalah kerugian besar bagi efisiensi finansial perusahaan.
Fasilitas Pasal 31E UU PPh
Ini adalah fasilitas yang paling sering dinikmati oleh korporasi skala menengah (UMKM berbentuk Badan). Perusahaan dengan peredaran bruto sampai dengan Rp50 Miliar mendapat fasilitas berupa pengurangan tarif sebesar 50% dari tarif umum (22%) yang dikenakan atas Penghasilan Kena Pajak dari bagian peredaran bruto sampai dengan Rp4,8 Miliar. Tim keuangan harus mampu menghitung proporsi fasilitas ini dengan cermat untuk menekan beban PPh Badan secara legal.
Pemanfaatan Tax Holiday atau Tax Allowance
Bagi industri pionir atau perusahaan yang melakukan penanaman modal di sektor-sektor tertentu maupun di wilayah geografis tertentu, terdapat fasilitas pengurangan PPh Badan (Tax Holiday) atau pengurangan penghasilan neto (Tax Allowance). Melakukan studi kelayakan regulasi sebelum mengeksekusi investasi baru dapat menyelamatkan miliaran rupiah arus kas perusahaan Anda.
4. Kepatuhan Administratif – Hindari Sanksi Denda Bunga
Sering kali, faktor yang membuat nilai kurang bayar menjadi membengkak bukanlah pokok pajaknya, melainkan akumulasi sanksi administrasi akibat keterlambatan atau kesalahan pelaporan.
Sejak implementasi Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), denda keterlambatan bayar pajak dihitung menggunakan tarif bunga acuan pasar (Kemenkeu) ditambah uplift factor pembagi 12 bulan. Memastikan kepatuhan pelaporan SPT Masa (PPN, PPh Unifikasi) tepat waktu setiap bulannya adalah benteng perlindungan terbaik agar perusahaan tidak perlu membayar biaya sanksi bunga yang sia-sia.
5. Tindakan Taktis Saat Terlanjur Kurang Bayar
Jika berdasarkan hasil audit akhir tahun perusahaan Sobat Pintar terlanjur mengalami status Kurang Bayar Pasal 29 yang cukup masif di luar kapasitas cash flow saat itu, jangan mengambil langkah ekstrem dengan memanipulasi data laporan keuangan.
DJP menyediakan mekanisme legal berupa Permohonan Pengangsuran atau Penundaan Pembayaran PPh Pasal 29. Perusahaan dapat mengajukan permohonan tertulis kepada Kepala KPP sebelum batas waktu penyampaian SPT Tahunan Badan berakhir, dengan melampirkan alasan kesulitan likuiditas keuangan dan jaminan yang memadai. Langkah ini jauh lebih aman dan profesional daripada membiarkan utang pajak jatuh tempo tanpa kejelasan penyelesaian.
Jangan Biarkan Masalah Pajak Menghambat Bisnis Anda
Dapatkan analisis awal langsung dari praktisi perpajakan berpengalaman untuk memastikan kepatuhan administrasi Anda tetap aman dan efisien.
Membangun Kompetensi Finansial
Mengelola kepatuhan pajak korporasi membutuhkan integrasi yang kuat antara standar akuntansi komersial dengan hukum perpajakan yang dinamis. Tanpa pemahaman mendalam dari jajaran manajemen, risiko salah klasifikasi biaya dan kehilangan kredit pajak sangat tinggi.
Sebagai referensi nyata mengenai pentingnya peningkatan kapasitas dan edukasi perpajakan yang sistematis di internal perusahaan, Sobat Pintar dapat mempelajari rekam jejak analitis kami dalam Studi Kasus Training SPT Badan di Pajak Pintar.
Training SPT Badan: Solusi Mandiri Pajak Perusahaan
Ketergantungan pada eksternal sering kali memicu salah koordinasi laporan keuangan keuangan perusahaan. Pelajari bagaimana implementasi training internal terarah sukses menyelamatkan kepatuhan fiskal PT berikut.
Dari portofolio pelatihan tersebut, terbukti bahwa korporasi yang membekali tim keuangannya dengan pemahaman rekonsiliasi fiskal yang tajam mampu mendeteksi potensi under-reporting maupun over-payment lebih awal, sehingga eksekusi pelaporan akhir tahun berjalan dengan mulus tanpa mengganggu stabilitas arus kas perusahaan.
Optimalkan Perencanaan Pajak Badan Bersama Pajak Pintar Surabaya
Jangan biarkan profit dan kelangsungan operasional perusahaan Anda terganggu oleh beban kurang bayar pajak yang tidak terencana dengan matang. Kesiapan data keuangan yang terekonsiliasi adalah kunci ketenangan bisnis Anda.
Pajak Pintar Surabaya hadir sebagai mitra strategis korporasi untuk mengamankan likuiditas dan memastikan kepatuhan pajak perusahaan Anda berada pada level tertinggi secara legal.
Tim konsultan pajak badan profesional kami di Surabaya siap membantu Anda:
- Menyusun skema Perencanaan Pajak (Tax Planning) yang disesuaikan dengan karakteristik industri bisnis Anda sepanjang tahun berjalan.
- Melakukan review dan rekonsiliasi fiskal berkala atas biaya-biaya komersial guna mengoptimalkan pos pengeluaran yang diakui (deductible).
- Mengelola administrasi dan pemanfaatan kredit pajak (PPh 22, 23) serta simulasi angsuran PPh 25 secara presisi.
- Mendampingi proses penyusunan dan pelaporan SPT Tahunan PPh Badan guna meminimalkan risiko temuan atau SP2DK dari pihak otoritas pajak.
Amankan cash flow perusahaan Anda dan bangun bisnis yang patuh serta berkelanjutan.
Butuh Solusi Tepat untuk Masalah Pajak Anda?
Diskusikan kendala perpajakan bisnis maupun pribadi Anda bersama tim ahli Pajak Pintar secara aman, mudah, dan rahasia.
Sumber Referensi
- Direktorat Jenderal Pajak. (2023). Mengenal Angsuran PPh Pasal 25 Bulanan.
- Direktorat Jenderal Pajak. (2025). Pengurangan Angsuran PPh Pasal 25.
- Direktorat Jenderal Pajak. (2026). SPT Tahunan Kurang Bayar? Ini Syarat untuk Mengangsur/Menunda Pembayarannya.
- Direktorat Jenderal Pajak. (2021). Permohonan Fasilitas PPh Pasal 25 Ditolak? Perhatikan Hal Ini.
- Direktorat Jenderal Pajak. (2022). Menghitung Angsuran PPh Pasal 25 Wajib Pajak Baru.
- Direktorat Jenderal Pajak. (2020). Gunakan Insentif PPh Pasal 25? Ini Opsinya.
- Dahlan, M. (2020). Shadow Economy, AEOI, dan Kepatuhan Pajak. Scientax: Jurnal Kajian Ilmiah Perpajakan Indonesia, 2(1), 39–56.
- Widodo, S., Khusnaini, & Widiatmanti, H. (2024). Analisis Model Kebijakan Program Penyaluran KUR dalam Rangka Meningkatkan Perilaku Kepatuhan Wajib Pajak Pelaku UMKM. Scientax: Jurnal Kajian Ilmiah Perpajakan Indonesia, 6(1), 67–94.



