
Bagi pengusaha pemula, memahami pajak dan mekanisme memang membutuhkan pemahaman yang harus dimengerti.
Apalagi jika Sobat Pintar sebagai pemilik atau pengelola badan usaha, baik itu Perseroan Terbatas (PT), Persekutuan Komanditer (CV), maupun Firma.
Nah, memahami dan melaksanakan kewajiban perpajakan secara tepat waktu dan akurat adalah fondasi utama tata kelola perusahaan yang sehat.
Kesalahan atau kelalaian dalam pelaporan dapat berakibat pada denda, sanksi, bahkan sengketa fiskal yang berpotensi merugikan bisnis.
Daripada bingung, Sobat Pintar bisa membaca secara detail mengenai berbagai jenis kewajiban pajak yang harus dipenuhi oleh badan usaha, mencakup pajak bulanan (SPT Masa) dan pajak tahunan (SPT Tahunan Badan), serta bagaimana perhitungan dan pelaporannya dilakukan.
Pengertian dan Kedudukan Badan Usaha dalam Pajak
Badan usaha (PT, CV, Firma, dll.) adalah subjek pajak yang dikategorikan sebagai Wajib Pajak Badan. Artinya, mereka memiliki entitas legal yang terpisah dari pemiliknya (kecuali untuk beberapa aspek pada CV dan Firma tertentu) dan memiliki kewajiban perpajakan mandiri.
Secara umum, kewajiban pajak badan usaha terbagi menjadi dua kategori besar:
1. Pajak Bulanan (SPT Masa)
Kewajiban yang timbul karena perusahaan bertindak sebagai Pemotong/Pemungut pajak pihak lain (karyawan, vendor, dsb.) atau sebagai Pemungut PPN.
2. Pajak Tahunan (SPT Tahunan Badan)
Kewajiban atas Penghasilan Kena Pajak yang diperoleh perusahaan itu sendiri selama satu tahun buku (tahun pajak).
Mari memahami secara lengkap Perbedaan Pajak Bulanan dan Tahunan agar tidak salah kedepannya.
Kewajiban Pajak Bulanan (SPT Masa)
Kewajiban bulanan bersifat dinamis, tergantung pada transaksi yang dilakukan oleh badan usaha dalam satu masa pajak (bulan). Perusahaan bertanggung jawab memotong, menyetor, dan melaporkan pajak-pajak ini.
1. Pajak Penghasilan (PPh) Pasal 21
PPh Pasal 21 adalah pajak yang dikenakan atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima oleh Wajib Pajak Orang Pribadi (WP OP) dalam negeri.
- Siapa yang memotong: Badan usaha (PT, CV, Firma) sebagai pemberi kerja.
- Objek: Gaji, upah, honorarium, tunjangan, dan pembayaran lain kepada karyawan tetap, freelancer, atau tenaga ahli (dokter, pengacara, konsultan).
- Kewajiban: Dihitung, dipotong, disetor (paling lambat tanggal 10 bulan berikutnya), dan dilaporkan melalui SPT Masa PPh Pasal 21 (paling lambat tanggal 20 bulan berikutnya).
2. Pajak Penghasilan (PPh) Pasal 23
PPh Pasal 23 adalah pajak yang dipotong atas penghasilan yang dibayarkan kepada pihak lain (vendor/pemasok jasa) selain objek PPh Pasal 21 dan PPh Final.
- Objek: Penghasilan dari modal (sewa selain tanah/bangunan, bunga, dividen, royalti) dan penghasilan dari jasa tertentu (jasa manajemen, jasa konsultasi, jasa teknik, dsb.).
- Tarif: Umumnya 2% (jika penerima jasa memiliki NPWP) atau 4% (jika tidak memiliki NPWP) atas nilai bruto (kecuali dividen dan bunga).
- Kewajiban: Dipotong, disetor, dan dilaporkan melalui SPT Masa PPh Pasal 23.
3. Pajak Penghasilan (PPh) Pasal 4 ayat (2) (Pajak Final)
Ini adalah PPh yang pemotongannya bersifat final dan tidak dapat dikreditkan di akhir tahun.
- Objek: Penghasilan dari sewa tanah dan/atau bangunan (tarif 10%), bunga deposito/tabungan, penghasilan dari transaksi pengalihan hak atas tanah dan/atau bangunan, dan hadiah undian.
- Kewajiban: Dipotong (jika perusahaan membayar sewa ruko), disetor, dan dilaporkan melalui SPT Masa PPh Pasal 4 ayat (2).
4. Angsuran Pajak Penghasilan (PPh) Pasal 25
PPh Pasal 25 adalah angsuran PPh yang harus dibayar sendiri oleh Wajib Pajak setiap bulan sebagai pembayaran di muka (kredit pajak) atas PPh terutang di akhir tahun.
- Perhitungan: Besarnya angsuran bulanan didasarkan pada PPh terutang tahun sebelumnya (dikurangi kredit PPh Pasal 22, 23, dan 24) dibagi 12.
- Kewajiban: Disetor paling lambat tanggal 15 bulan berikutnya. Tidak memerlukan pelaporan SPT Masa (kecuali jika terjadi perubahan besar dalam perhitungan).
5. PPh Final UMKM 0,5% (Khusus WP Badan Tertentu)
Berdasarkan Peraturan Pemerintah (PP) Nomor 55 Tahun 2022, fasilitas PPh Final 0,5% dari omzet bruto juga dapat dimanfaatkan oleh WP Badan (PT, CV, Firma) yang memiliki omzet bruto tidak melebihi Rp4,8 Miliar dalam satu tahun pajak.
- Tarif: 0,5% dari omzet bulanan.
- Jangka Waktu: PT dapat menggunakan skema ini maksimal 3 tahun, sedangkan CV/Firma (selain PT) maksimal 4 tahun sejak terdaftar.
- Kewajiban: Disetor paling lambat tanggal 15 bulan berikutnya.
6. Pajak Pertambahan Nilai (PPN)
Jika badan usaha telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) (karena omzet setahun melebihi Rp4,8 Miliar, atau memilih dikukuhkan), maka timbul kewajiban PPN.
- Pajak Keluaran (PK): PPN yang dipungut perusahaan saat menjual barang/jasa (umumnya 11%).
- Pajak Masukan (PM): PPN yang dibayar perusahaan saat membeli barang/jasa.
- Kewajiban: Melaporkan SPT Masa PPN (menggunakan e-Faktur) paling lambat akhir bulan berikutnya, dengan menghitung selisih PK dan PM. Jika PK > PM, terjadi PPN Kurang Bayar.
Konsultasi Pajak All In Lebih Mudah
Butuh bantuan pajak perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppKewajiban Pajak Tahunan (SPT Tahunan Badan)
Kewajiban tahunan adalah puncak dari seluruh kewajiban pajak perusahaan, di mana seluruh penghasilan, biaya, dan kredit pajak selama satu tahun dihitung secara komprehensif.
1. Pajak Penghasilan (PPh) Badan
PPh Badan adalah pajak yang dikenakan atas Pengusaha Kena Pajak (PKP) perusahaan (laba bersih fiskal) selama satu tahun pajak.
- Tarif Normal: Sejak UU Cipta Kerja dan UU HPP, tarif PPh Badan ditetapkan sebesar 22%.
- Fasilitas Pengurangan Tarif:
- Diskon 50%: Jika omzet bruto tahunan tidak melebihi Rp4,8 Miliar, bagian dari PKP (sampai dengan Rp4,8 Miliar) diberikan pengurangan tarif sebesar 50% dari tarif normal (menjadi 1%).
- Diskon 3%: Jika PT go public dan memenuhi kriteria tertentu, tarifnya dapat lebih rendah 3% (menjadi 19%).
2. PPh Pasal 29 (PPh Kurang Bayar)
PPh Pasal 29 muncul ketika total PPh terutang (setelah dihitung pada SPT Tahunan) lebih besar daripada total kredit pajak yang telah dibayarkan selama setahun (angsuran PPh Pasal 25, dan PPh yang dipotong pihak lain – PPh 22/23/24).
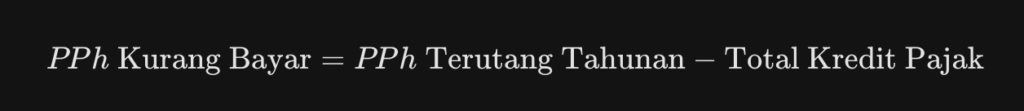
- Kewajiban: PPh Kurang Bayar ini harus disetorkan sebelum SPT Tahunan Badan dilaporkan.
Batas Waktu Pelaporan
- Pajak Masa (Bulanan)
Paling lambat tanggal 20 bulan berikutnya (untuk PPh 21, 23, 4(2)). Khusus PPN, paling lambat akhir bulan berikutnya.
- SPT Tahunan Badan (Formulir 1771)
Paling lambat 4 bulan setelah akhir Tahun Pajak (umumnya 30 April).
Perbedaan Khusus Antar Badan Usaha (CV, PT, Firma)
Meskipun secara umum diperlakukan sebagai Wajib Pajak Badan, terdapat perbedaan tipis dalam status dan jangka waktu penggunaan fasilitas PPh Final:
| Jenis Badan Usaha | Perlakuan PPh Badan Umum | PPh Final 0,5% (Jangka Waktu) | Status Hukum |
| Perseroan Terbatas (PT) | Subjek pajak yang terpisah mutlak dari pemilik (pemegang saham). | Maksimal 3 Tahun (jika omzet s.d. Rp4,8 M). | Badan Hukum (memiliki kekayaan terpisah). |
| CV dan Firma | Subjek pajak terpisah dari sekutu/anggota (PP 55/2022). | Maksimal 4 Tahun (jika omzet s.d. Rp4,8 M). | Bukan Badan Hukum (CV), namun dianggap Subjek Pajak Badan. |
Catatan Penting: Keputusan Mahkamah Konstitusi menyatakan bahwa dividen yang diterima oleh pemegang saham/sekutu dari PT, CV, atau Firma (sepanjang memenuhi kriteria kepemilikan modal) dikecualikan dari objek PPh.
Konsultasi Pajak Jadi Lebih Mudah
Butuh bantuan pajak All In untuk perusahaan atau pribadi? Tim Pajak Pintar siap bantu Anda secara cepat dan profesional.
Konsultasi via WhatsAppContoh Studi Kasus: Perhitungan PPh Badan dan Kewajiban Bulanan
Contoh PT. Sinar (Omzet di Bawah Rp4,8 M)
PT. Sinar memiliki data keuangan 2025 sebagai berikut:
- Omzet Bruto Tahun 2025: Rp4.000.000.000 (Rp4 Miliar).
- Laba Bersih Fiskal (Penghasilan Kena Pajak/PKP): Rp500.000.000.
- Total Angsuran PPh Pasal 25 dan Kredit PPh Lainnya: Rp40.000.000.
A. Kewajiban Bulanan (Masa):
- PPh 21
Memotong dan melaporkan PPh 21 atas gaji 10 karyawan setiap bulan (Contoh: Rp3.000.000 per bulan).
- PPh 23
Memotong 2% atas jasa yang dibayarkan ke vendor (Contoh: Rp2.000.000 per transaksi).
- PPN
Jika sudah PKP, melaporkan PPN Masa (Pajak Keluaran dikurangi Pajak Masukan) setiap bulan.
B. Perhitungan PPh Tahunan (SPT Badan):
Karena omzet PT. Sinar di bawah Rp4,8 Miliar, perusahaan berhak atas fasilitas pengurangan tarif 50% untuk PKP yang diperoleh (sesuai UU PPh Pasal 31A jo. PP 55/2022).
- PPh Terutang (Diskon 50%):
- Tarif PPh Badan Normal→ 22%
- Tarif Efektif (setelah diskon 50%)→ 22% x 50% = 11%
- PPh Terutang Tahunan→ 11% x PKP
- 11% x Rp500.000.000 = Rp55.000.000
- PPh Pasal 29 (Kurang Bayar):
- PPh Kurang Bayar = PPh Terutang Tahunan – Total Kredit Pajak
- Rp55.000.000 – Rp40.000.000 = Rp15.000.000
Kewajiban Akhir Tahun
PT. Sinar wajib menyetorkan PPh Kurang Bayar sebesar Rp15.000.000 sebelum melaporkan SPT Tahunan Badan paling lambat 30 April tahun berikutnya.
Nah, Sobat Pintar. Bagaimana Anda sudah memahaminya? Untuk Sobat Pintar yang masih pemula dan belum memiliki tim akuntan khusus.
Anda tentu memerlukan konsultan pajak yang handal dan profesional, agar lebih efektif.
Apa Keunggulan Menggunakan Konsultan Pajak?
Perhitungan PPh Badan melibatkan rekonsiliasi fiskal yang kompleks, mengubah laba akuntansi komersial menjadi Penghasilan Kena Pajak fiskal.
Ditambah lagi dengan kewajiban SPT Masa yang sangat banyak (PPh 21, 23, PPN), manajemen perpajakan bagi badan usaha menuntut ketelitian tinggi.
Menggunakan jasa konsultan pajak, seperti Pajak Pintar, memberikan keunggulan signifikan:
1. Optimasi dan Akurasi Perhitungan
Konsultan memastikan perusahaan memanfaatkan semua fasilitas diskon tarif (seperti diskon 50% PPh Badan) dan mengelola kredit pajak (PPh 22, 23, 25) secara optimal, sekaligus menghindari kesalahan rekonsiliasi fiskal.
2. Manajemen Kewajiban Bulanan
Konsultan mengambil alih seluruh proses PPh 21, PPh 23, dan PPN (e-Faktur), menjamin batas waktu penyetoran dan pelaporan (SPT Masa) terpenuhi, sehingga terhindar dari denda keterlambatan.
3. Kepatuhan Menyeluruh
Konsultan bertindak sebagai perisai kepatuhan, memastikan seluruh transaksi telah dikenai tarif dan jenis pajak yang benar sesuai regulasi terbaru.
4. Fokus Bisnis Inti
Dengan beban administrasi pajak yang dialihkan, manajemen perusahaan dapat lebih fokus pada strategi dan operasional inti bisnis.
Pajak Pintar adalah mitra strategis yang siap membantu Sobat Pintar mengelola seluruh kewajiban pajak bulanan (SPT Masa) dan tahunan (SPT Tahunan Badan) perusahaan Anda, memastikan kepatuhan yang akurat dan efisien.
Jangan biarkan kompleksitas regulasi pajak mengganggu pertumbuhan PT, CV, atau Firma Anda. Percayakan kepatuhan fiskal Anda kepada profesional.
Kami mengundang Anda untuk berkonsultasi secara gratis dengan tim ahli kami untuk mendapatkan solusi perpajakan yang terintegrasi dan disesuaikan dengan kebutuhan badan usaha Anda.
Klik tautan berikut untuk Konsultasi Gratis dengan Tim Ahli kami:
Konsultasi Gratis Disini
Konsultasikan kebutuhan pajak pribadi maupun perusahaan Anda All In bersama tim Pajak Pintar yang berpengalaman.
Konsultasi via WhatsAppSumber Referensi
- Peraturan Pemerintah Republik Indonesia Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Taxprime. (2025). Dividen Dikecualikan dari Objek PPh Sejak Ditetapkannya PMK 18 Tahun 2021.
- Ortax. (2024). Perhitungan PPh Badan UMKM (Omzet di Bawah 4,8 M).
- Pajak.go.id. (n.d.). PPh Pasal 21. Direktorat Jenderal Pajak.
- DDTC News. (2025). Batas Waktu Pelaporan PPN E-Faktur dan SPT Masa PPh.



